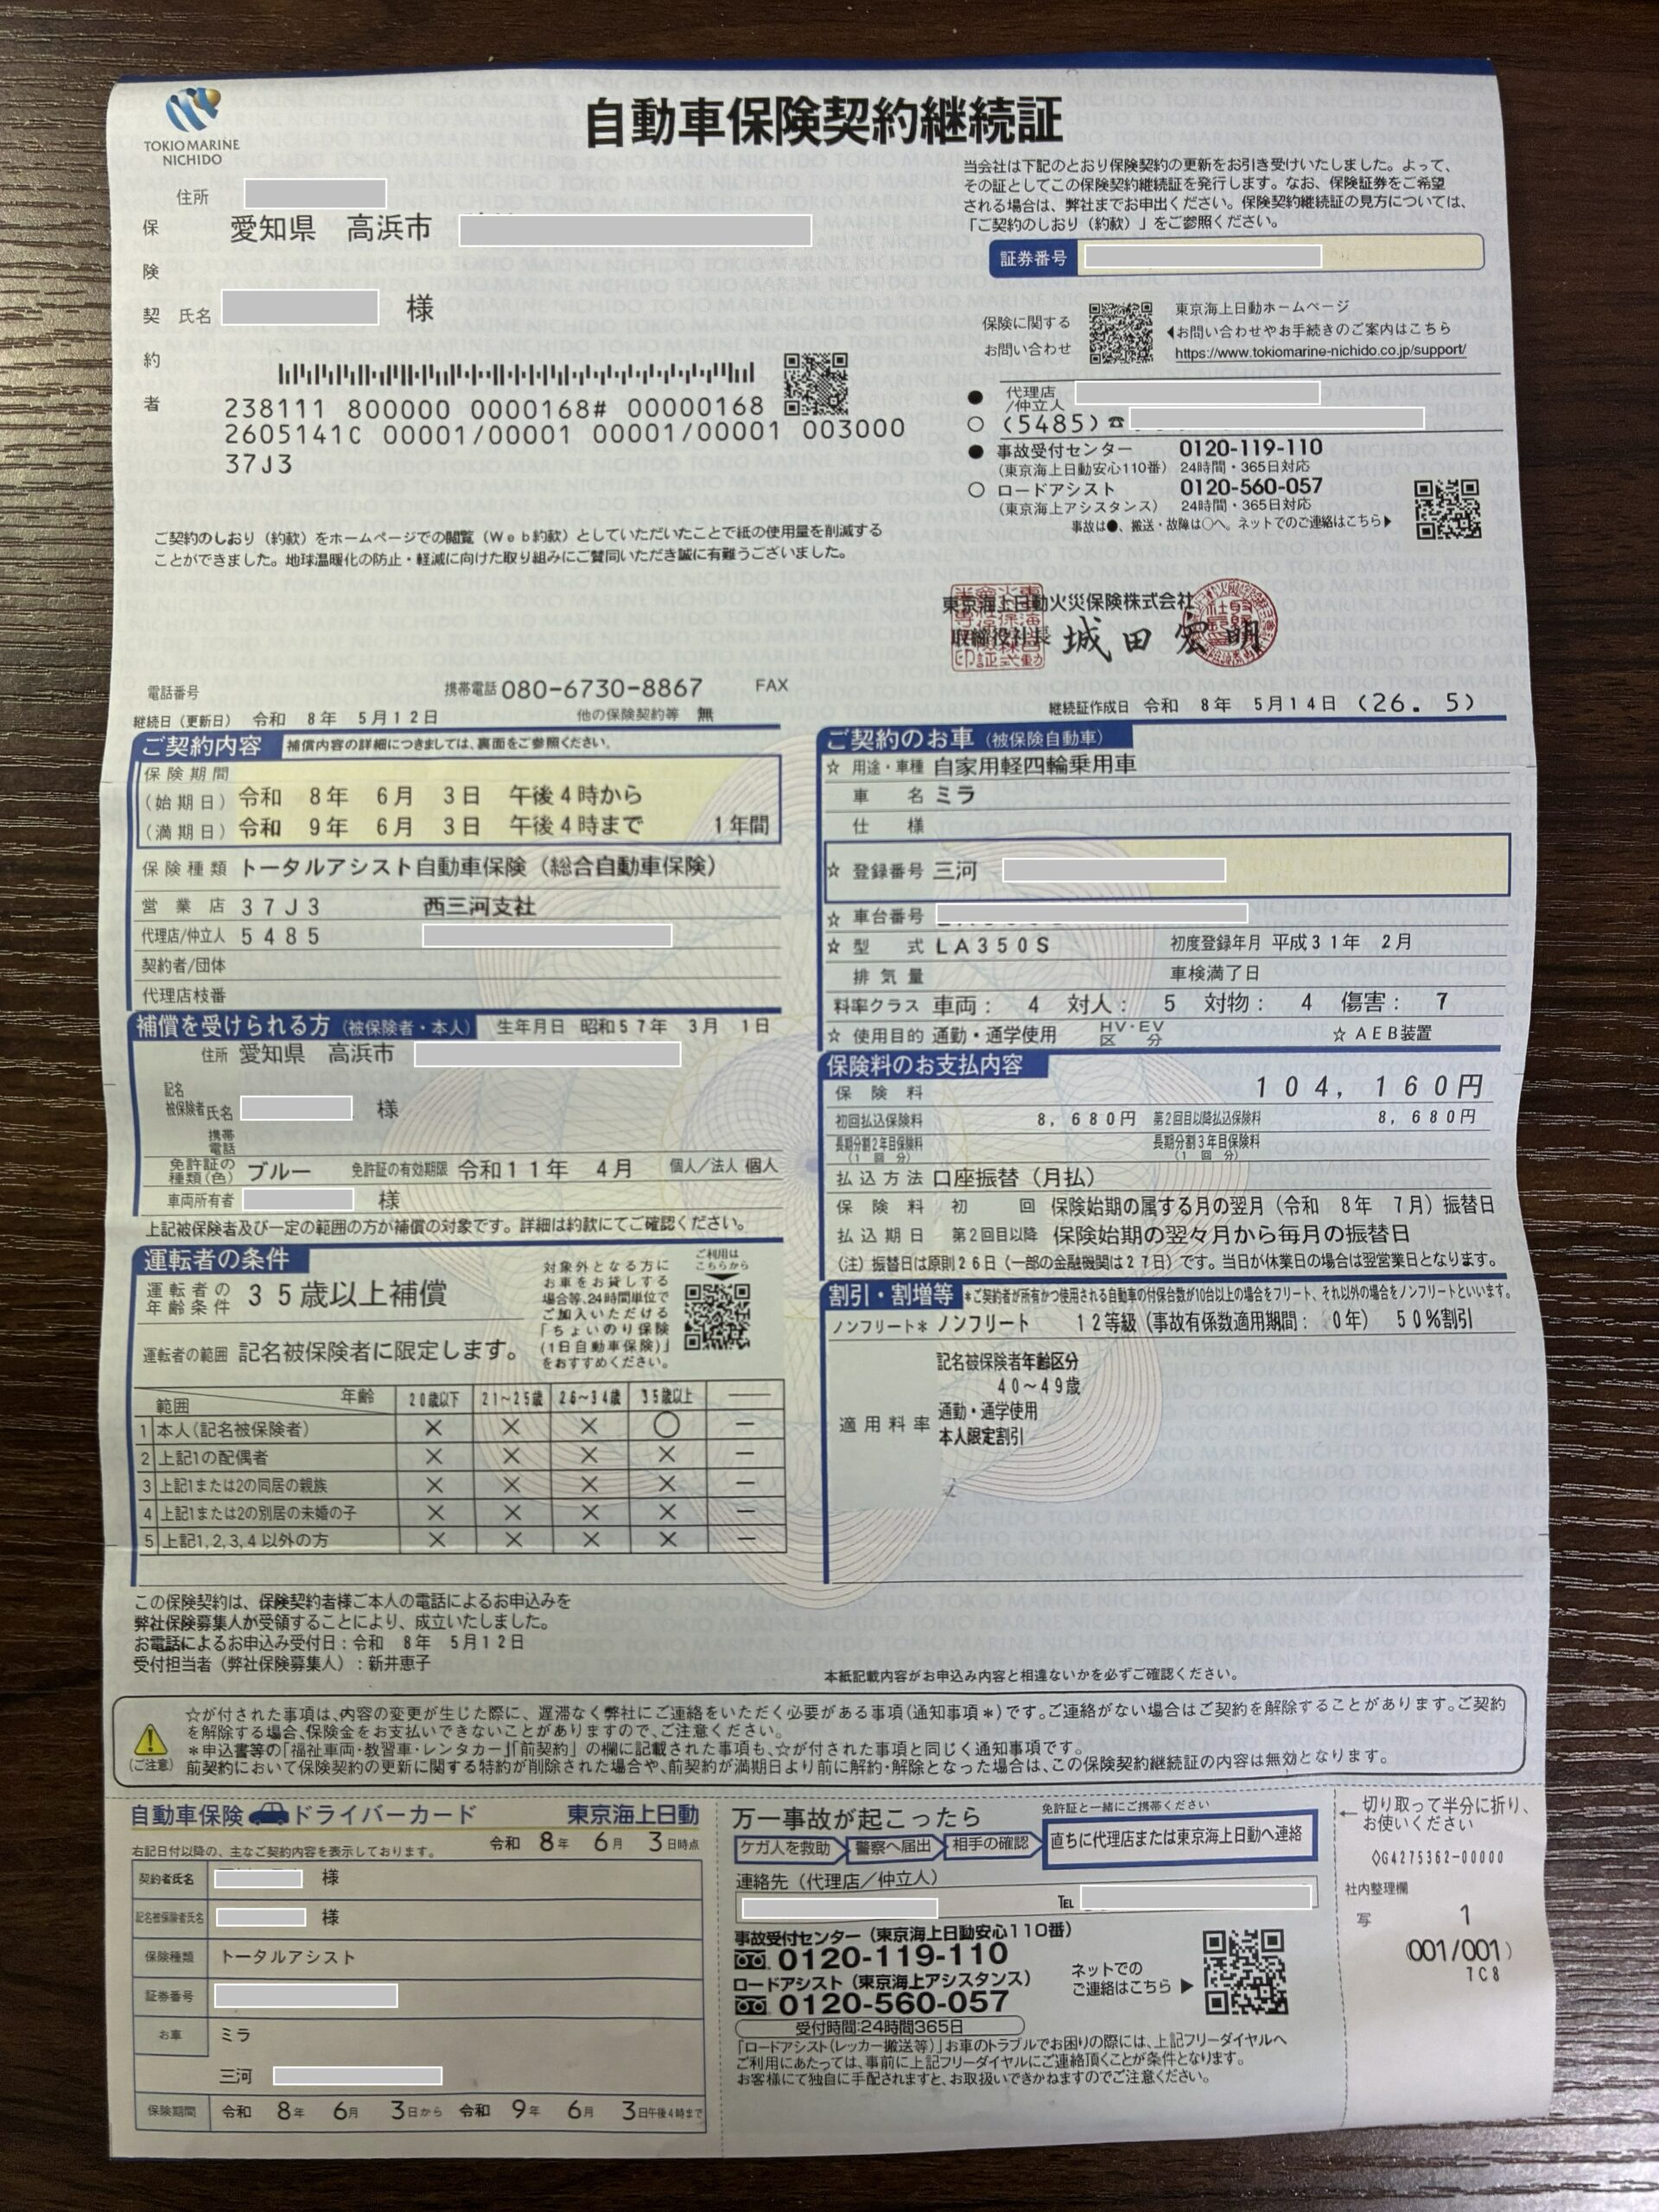
愛知県高浜市で妻と2人暮らしをしている44歳の会社員「まさゆき」です。現在、給湯器メーカーのサービスショップで働きながら、2019年式のダイハツ・ミライースを普段の通勤や市内のスーパーへの買い物、そして社用車として毎日愛用しています。車に関しては全くの初心者で詳しくない私ですが、現在加入している「東京海上日動」の自動車保険料が年間104,160円(月額8,680円)かかっており、「軽自動車なのに少し高いのでは…?」と感じるようになりました。
この記事では、私が実際に契約している東京海上日動の補償内容や内訳を包み隠さず公開し、ネットで申し込める通販型(ダイレクト型)自動車保険との比較や安く抑えるコツを実体験ベースでわかりやすく解説します。
【この記事で分かること】
- ミライースの東京海上日動でのリアルな年間保険料と補償内容
- 40代・12等級・ブルー免許における保険料の相場と評価
- 代理店型保険(東京海上日動)の保険料が高くなる理由
- 初心者でも失敗しない必須補償と不要な特約の見分け方
- ミライースの年間保険料104,160円は高い?東京海上日動の契約内容を公開
- 東京海上日動と通販型自動車保険を比較!ミライースの保険料を安くする方法
ミライースの年間保険料104,160円は高い?東京海上日動の契約内容を公開
愛知県高浜市論地町に住む私まさゆきが乗っているダイハツ・ミライース(LA350S型)ですが、現在の自動車保険料は年間で104,160円支払っています。購入時はネクステージ刈谷店で10年ローンを組み、利息だけで30万円近く高くなった苦い経験があるため、固定費の支払いには人一倍敏感になっています。毎月の家計を圧迫する月々8,680円の保険料は、軽自動車の維持費としては決して安くありません。ここでは、私が現在契約している東京海上日動の補償内容の全貌や、なぜこの金額になっているのかという理由を詳しく掘り下げていきます。
私が東京海上日動の自動車保険に加入した理由
私が東京海上日動の自動車保険に加入した一番の理由は、ミライースを購入した販売店(ネクステージ刈谷店)でそのまま勧められたからです。
私は18歳で普通自動車免許(2000年取得)を取得したものの、本格的に車を頻繁に運転するようになったのは37歳になってからでした。20代の頃は中国料理の調理師、30代前半は訪問販売の営業、その後は工場勤務や派遣会社の採用担当など転職を重ねており、車に関する知識は営業時代にFW1というワックスを少し売っていた程度で、メカや保険の仕組みについては完全に「初心者」レベルです。
ミライースを購入する際、ローン手続きや納車の手続きで頭がいっぱいになっており、車や保険の知識が乏しかった私は、「ディーラーや販売店がおすすめする大手保険会社にしておけば間違いないだろう」と担当者の言葉をそのまま受け入れて契約しました。特に深く調べることもなく、万が一の事故の時に店舗窓口や担当者に相談できるという安心感だけで代理店型である東京海上日動を選んだのが正直なところです。
ミライースの年間保険料は104,160円・月払いは8,680円
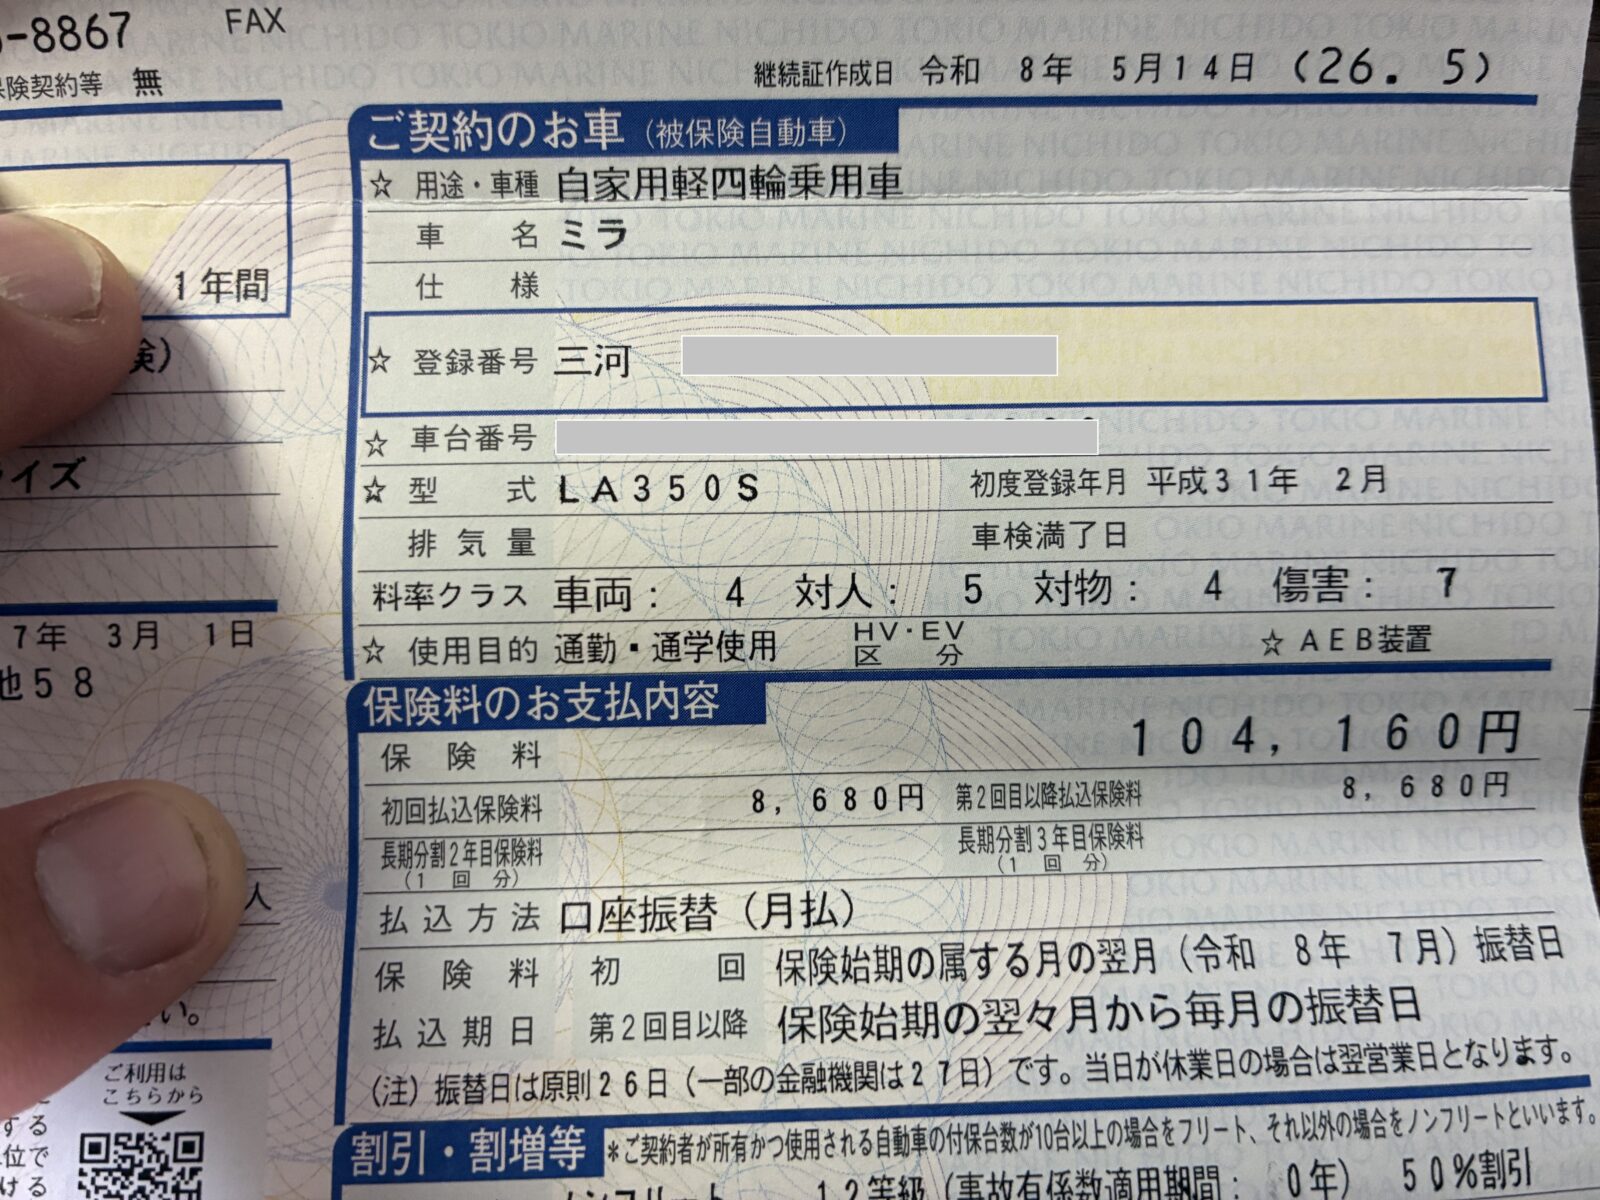
私が現在支払っているミライースの自動車保険料は、年間一括払いにすると「104,160円」、口座振替の月払いにすると「月々8,680円」となっています。
毎月給湯器メーカーのサービスショップで働きながらベトナム人の妻と慎ましく暮らす我が家にとって、車ローンを完済したとはいえ、毎月9,000円近い固定費が引かれていくのはなかなかの負担感があります。普段は高浜市内の通勤や近所のスーパーへの買い物、たまに仕事の社用車代わりに使う程度で、年間走行距離は約10,000km前後です。
軽自動車=維持費が圧倒的に安いというイメージで購入したミライースだからこそ、この「月々8,680円」という数字を見るたびに、「本当に軽自動車の保険料として妥当な金額なのだろうか?」と疑問を感じずにはいられません。
| 項目 | 私(まさゆき)のミライース保険料実績 |
|---|---|
| 車種・型式 | ダイハツ ミライース(5BA-LA350S) |
| 年間保険料 | 104,160円 |
| 月払い保険料 | 8,680円(割増手数料込) |
| 保険会社 | 東京海上日動火災保険(代理店型) |
| 主な用途 | 通勤・日常レジャー・社用使用 |
| 年間走行距離 | 約10,000km |
40代・12等級・ブルー免許で保険料はいくらになる?
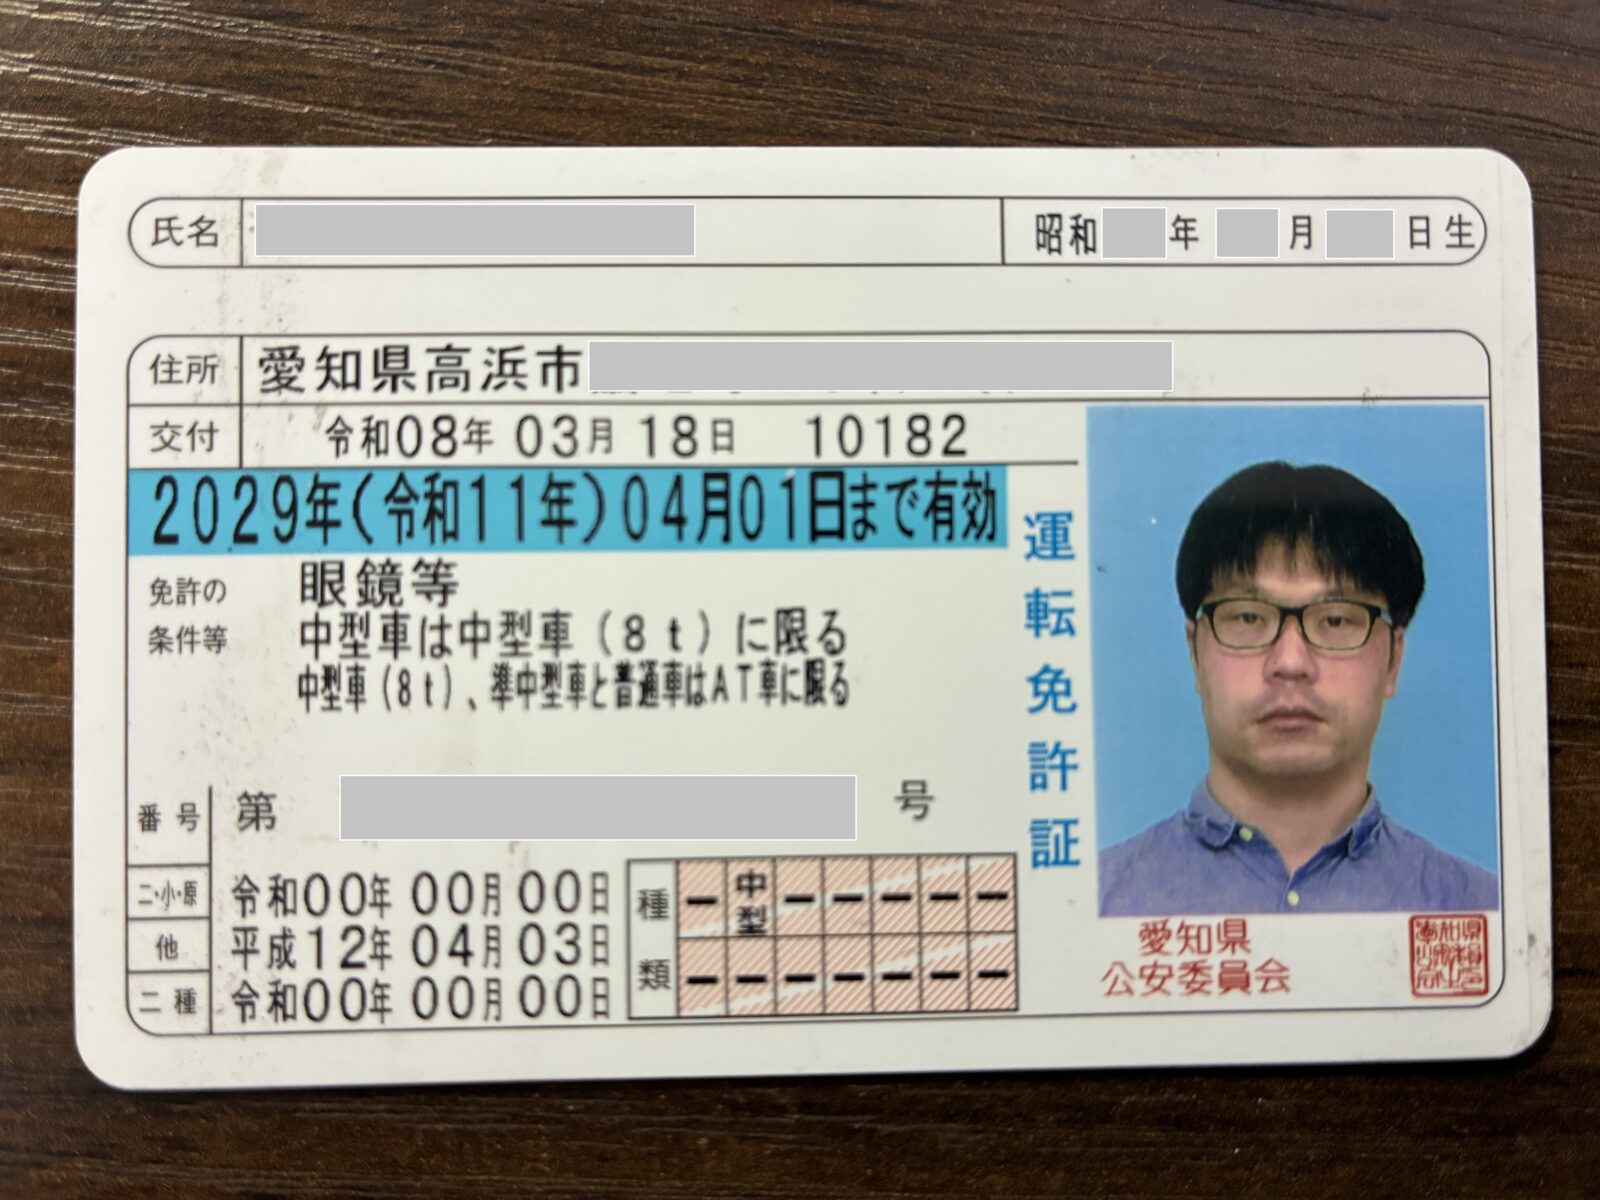
自動車保険料の計算には、運転者の年齢、過去の事故歴を示す「ノンフリート等級」、そして免許証の色が大きく影響します。
私は1982年3月生まれの44歳(2026年7月時点)で、現在のノンフリート等級は「12等級」です。運転免許は「ブルー免許(通常ゴールドではない状態)」となっています。本来、40代は事故率が比較的低い年代とされるため、保険料の割引率は優遇される傾向にあります。しかし、ゴールド免許ではなくブルー免許である点や、過去の引き継ぎ状況などによって最大の割引率までは届いていません。
一般的に12等級の割引率は「約48%割引」となっています。これだけの割引が入っているにもかかわらず年間10万文字を超える保険料になっている理由は、代理店型特有の基本料の設定や、手厚い車両保険・特約をフルでセットしていることが原因です。
参照元:損害保険料率算出機構「自動車保険の等級制度について」
対人賠償・対物賠償が無制限なら事故時も安心できる
私の契約内容において、絶対に譲れない軸として設定しているのが「対人賠償保険」と「対物賠償保険」の『無制限』設定です。万が一、事故を起こして相手を負傷・死亡させてしまった場合の賠償金や、高級車や店舗・電柱などに突っ込んでしまった場合の物損賠償金は、個人の資産では到底支払いきれない億単位の金額になることがあります。車初心者で運転にそれほど自信がない私だからこそ、この相手方への賠償補償だけは妥当な金額に妥協せず、無制限で加入しています。
東京海上日動の契約内容でも、対人・対物ともに「無制限」がしっかりセットされており、万が一の重大事故の際でも自己負担が発生しないという安心感だけは非常に高く評価しています。
人身傷害5,000万円と傷害一時費用10万円の補償内容
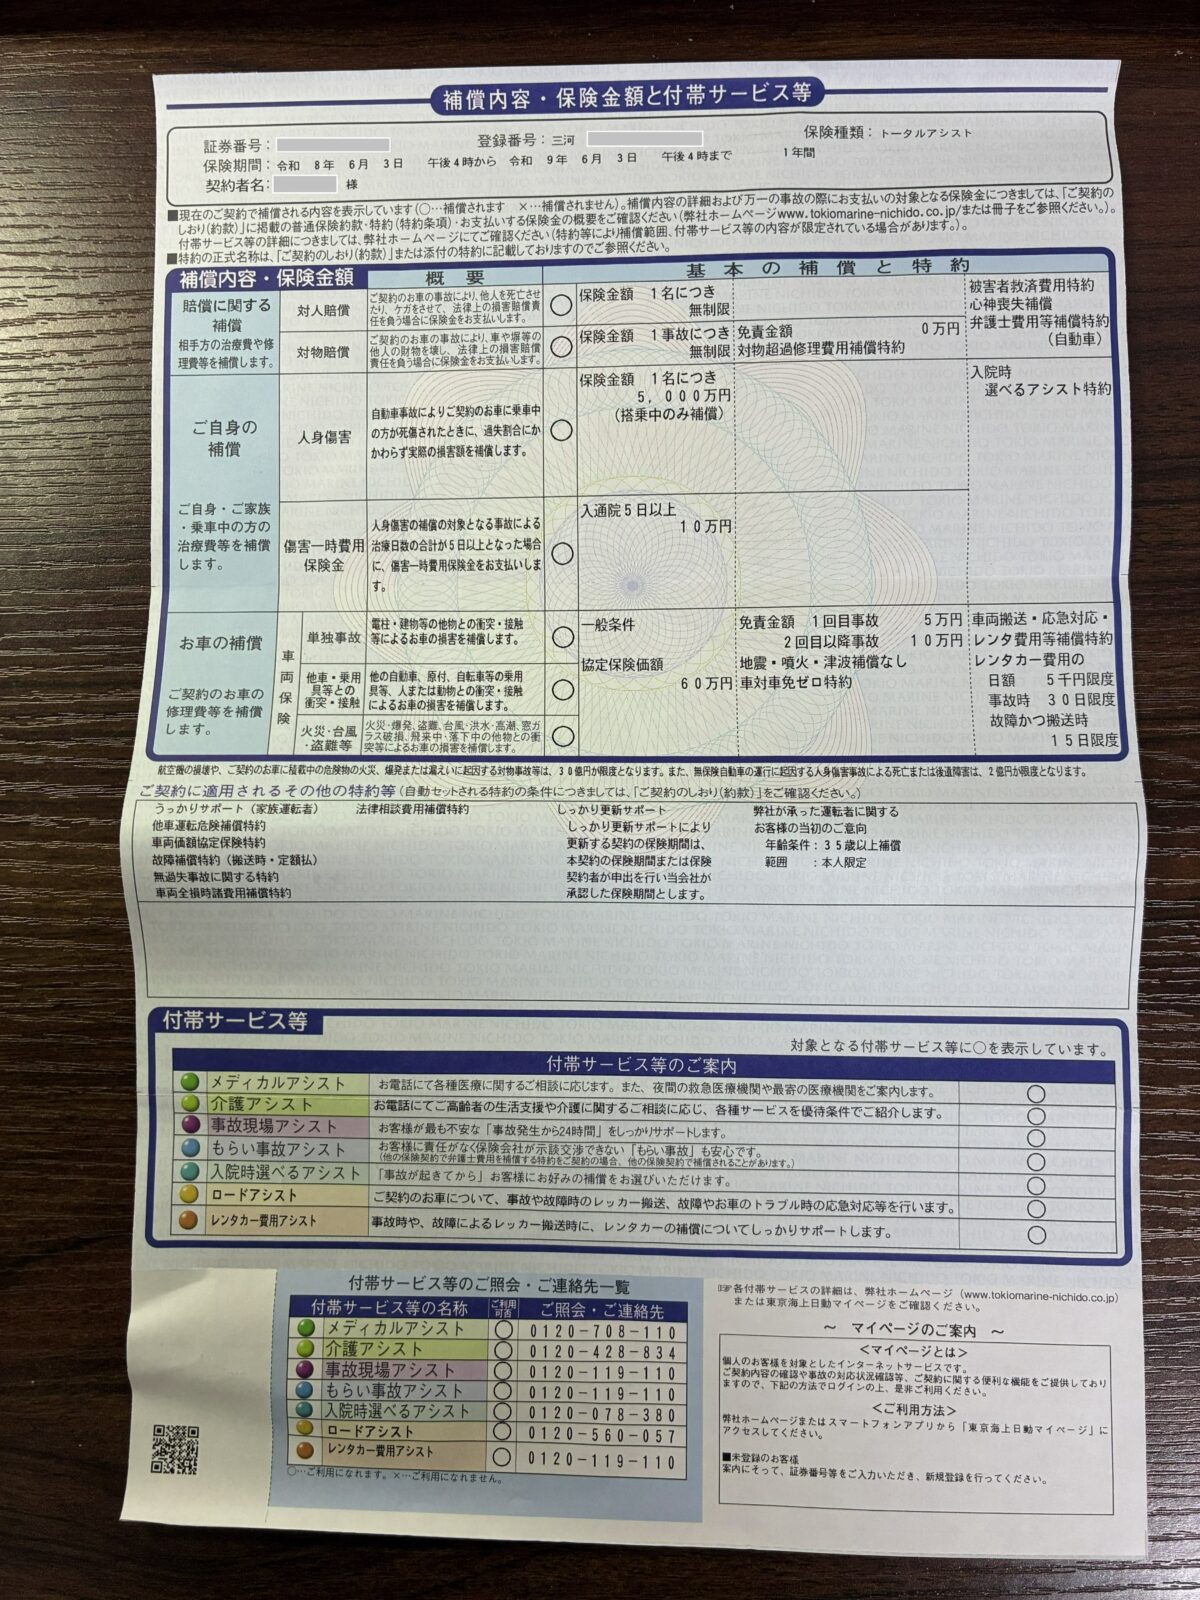
自分自身や同乗者のケガに備える補償として、私の保険には「人身傷害補償保険:5,000万円」と「傷害一時費用特約:10万円」が組み込まれています。人身傷害補償は、過失割合に関わらず自分の過失分も含めて治療費や休業損害、精神的慰謝料などの実際の損害額をカバーしてくれる非常に頼もしい保険です。定員4名のミライースですが、妻や職場の同乗者を乗せている際に事故に遭った場合でも、5,000万円までの実損額が補償されます。
また、「傷害一時費用特約」は、事故によるケガで5日以上の入通院となった場合に、一律で10万円の一時金が支払われる仕組みです。入通院の初期費用やタクシー代などの雑費に充てられるため、急な事故の際にも手元資金に困らないメリットがあります。
ミライースの車両保険60万円は必要?一般条件のメリット
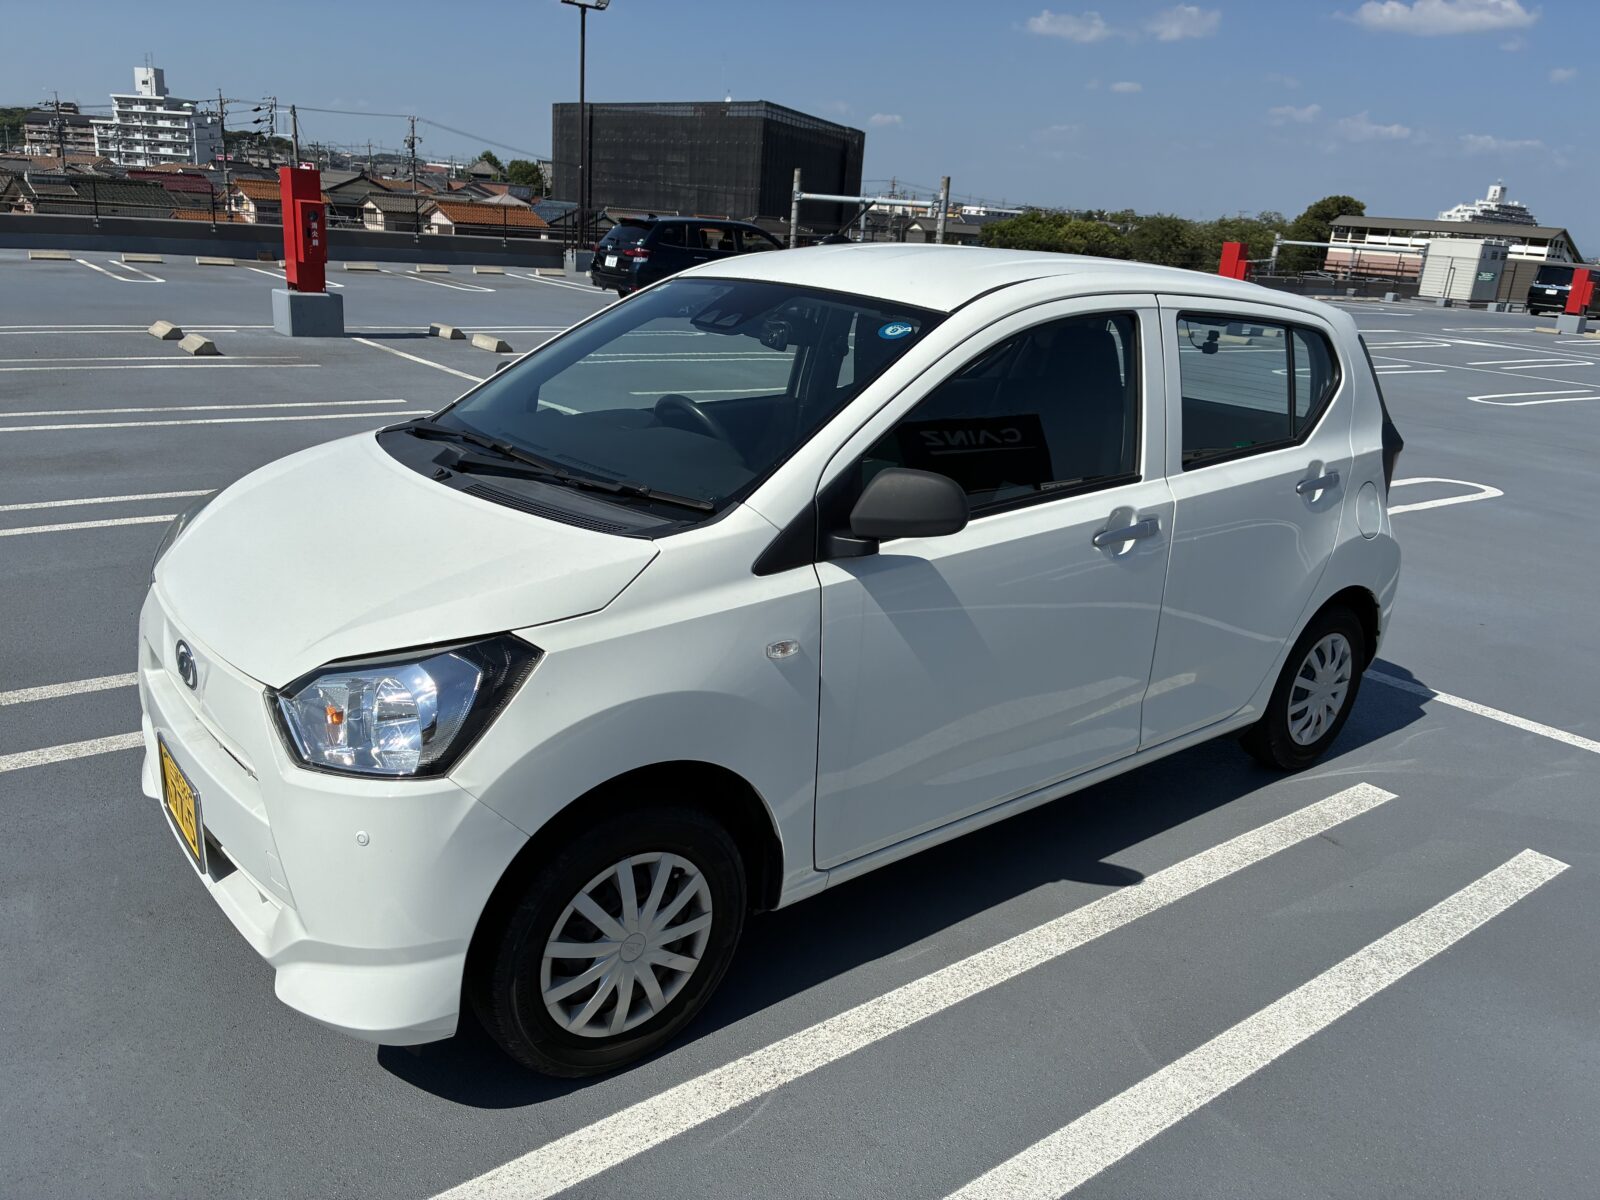
現在、私のミライース(2019年式・LA350S)には、保険金額「60万円」の「車両保険(一般条件)」が付帯されています。車両保険の「一般条件(フルカバータイプ)」は、他車との事故だけでなく、単独事故(自損事故)や当て逃げ、電柱やガードレールへの接触、台風や洪水といった自然災害、盗難まであらゆるリスクをカバーしてくれるのがメリットです。
ミライースはコンパクトで小回りが効く(最小回転半径4.4m)ため扱いやすい車ですが、狭い路地でのすれ違いやスーパーの駐車場での接触リスクはゼロではありません。車にあまり詳しくない私にとって、自分がミスをして車を擦ってしまった場合でも修理費用が出る一般条件の車両保険は、精神的なお守りになっていました。しかし、現在の車の市場価値(時価額)が60万円程度であることを考えると、この車両保険が保険料全体を大きく押し上げている要因でもあります。
車両保険の免責金額5万円・10万円とは?自己負担額を確認
車両保険を適用する際、契約者が自己負担しなければならない金額のことを「免責金額」と呼びます。私の契約では、「1回目:5万円 / 2回目以降:10万円」という設定になっています。
たとえば、ミライースを壁に擦ってしまい修理費が20万円かかった場合、1回目の事故であれば自腹で5万円を支払い、残りの15万円が保険金から支払われる仕組みです。
| 事故回数 | 免責金額(自己負担額) | 修理費20万円の場合の保険給付額 |
|---|---|---|
| 1回目 | 5万円 | 15万円 |
| 2回目以降 | 10万円 | 10万円 |
免責金額を「0円(自己負担なし)」に設定すると全体の保険料がさらに跳ね上がるため、あえて5万円/10万円の自己負担を設定して保険料を少し抑える工夫がされています。しかし、小規模な傷(3万円〜5万円程度の修理)の場合は、保険を使うと翌年の等級が下がって保険料が上がってしまうため、実質的に車両保険を使えないケースも多くあります。
弁護士費用特約やレンタカー費用特約などの付帯サービス
代理店型である東京海上日動の自動車保険には、トラブル発生時に心強い各種特約が充実して付帯されています。特に重要なのが以下の2点です。
- 弁護士費用特約(自動車事故型)
信号待ちでの追突事故など、自分に過失が全くない「10:0事故」の場合、自分が加入している保険会社は示談交渉を代理で行うことが法律上できません。その際、相手側との交渉を弁護士に依頼するための費用(最大300万円まで)を補償してくれる特約です。 - レンタカー費用等特約(事故時レンタカー費用特約)
事故でミライースを修理工場に入れている間、移動手段としてレンタカーを借りる費用(日額5,000円程度など)をカバーしてくれる特約です。高浜市から給湯器のサービスショップや買い物へ向かう日常の脚としてミライースが欠かせない私にとって、車が使えない期間の代車費用が出るのは大きな助けとなります。
これらの特約は非常に安心感がありますが、それぞれ年間数千円ずつの保険料加算となっているのも事実です。
代理店型自動車保険の東京海上日動はなぜ保険料が高いのか
東京海上日動をはじめとする「代理店型」自動車保険の料金が、ネット通販型(ダイレクト型)に比べて高くなるのは明確な理由があります。最大理由は、全国に展開する代理店(整備工場、カーディーラー、専業代理店など)へ支払う「代理店手数料」や、店舗の維持費、手厚い人件費が保険料に含まれているからです。
| 比較項目 | 代理店型(東京海上日動など) | 通販型(ソニー損保・セゾンなど) |
|---|---|---|
| 加入ルート | カーディーラーや販売店の窓口 | インターネット・電話 |
| 人件費・店舗費 | 高い(代理店手数料が発生) | 抑えられている(直販スタイル) |
| サポート体制 | 担当者と対面で相談可能 | ネット画面またはカスタマーセンター |
| 保険料水準 | 割高(安心料が含まれる) | 割安(合理的・コスト削減) |
対面で事故対応や補償内容の相談ができる手厚いサポート体制というメリットがある反面、ネット手続きで完結する通販型と比べると、同じ補償内容であってもどうしても年間で数万円単位の差が生じてしまう構造になっています。
東京海上日動と通販型自動車保険を比較!ミライースの保険料を安くする方法
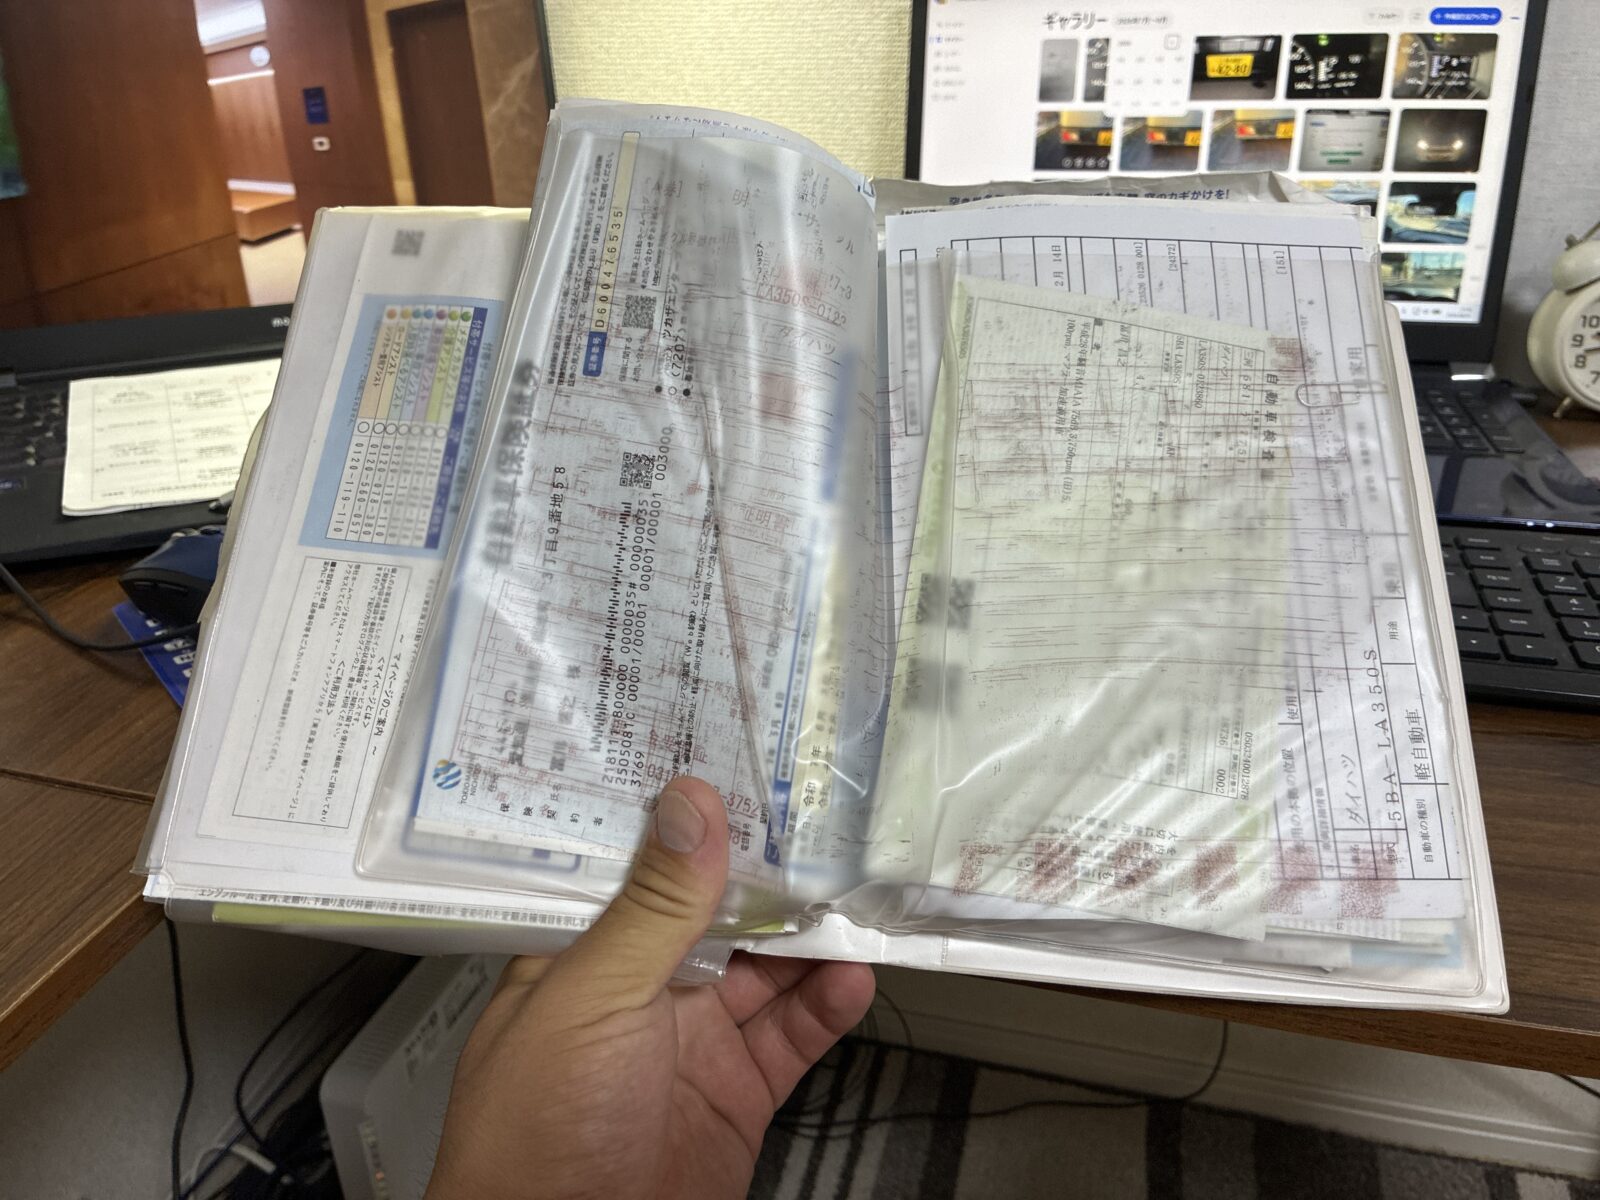
自動車保険は「代理店型」から「通販型(ダイレクト型)」へ切り替えるだけで、補償内容をほとんど変えずに保険料を大幅に節約できる可能性があります。10年ローンで苦い思いをし、現在はローンを無事に完済して賢く節約したい私にとって、年間104,160円という固定費を見直すことは家計改善の大きなチャンスです。
ここからは、通販型保険との料金比較や具体的な乗り換え時のシミュレーション、注意すべきポイントを分かりやすく解説していきます。
【この記事でわかること】
- 通販型(ダイレクト型)への乗り換えで浮く年間の想定節約額
- 代理店型と通販型における事故対応・サポート体制の違い
- 7年落ちミライースにおける車両保険や特約の賢い見直し術
- 固定費を最小限に抑えるための適切な運転者・年齢条件の設定
代理店型と通販型自動車保険の違いを分かりやすく比較
代理店型と通販型(ダイレクト型)の一番の違いは、「申し込み窓口と中間コストの有無」です。代理店型は、車を買ったネクステージのような販売店や保険代理店の担当者が間に入り、対面で手続きを行ってくれます。一方、通販型はパソコンやスマホを使って自分自身で補償内容を選び、直接保険会社と契約を結びます。
中間マージンや店舗維持コストがかからない通販型は、その分だけ保険料が大幅に安く設定されています。「担当者に全部お任せしたい人」には代理店型が向いていると言えますが、「自分でネット入力をして固定費を限界まで安くしたい人」には通販型が圧倒的に有利な仕組みとなっています。
ミライースの通販型自動車保険はいくら?保険料の目安を調査
44歳・12等級・ブルー免許・年間走行距離10,000kmという私の条件で、大手通販型自動車保険(ソニー損保、セゾン自動車火災、SBI損保など)で見積もりシミュレーションを行った場合、保険料の目安は以下のようになります。
| 保険のタイプ・条件 | 年間保険料の目安 | 月払い換算 |
|---|---|---|
| 東京海上日動(現在の契約) | 104,160円 | 8,680円 |
| 通販型:車両保険あり(一般条件) | 約45,000円〜55,000円 | 約4,000円〜4,800円 |
| 通販型:車両保険あり(限定条件) | 約30,000円〜38,000円 | 約2,600円〜3,300円 |
| 通販型:車両保険なし(賠償のみ) | 約20,000円〜25,000円 | 約1,800円〜2,200円 |
同じ「車両保険(一般条件)」を付けたとしても、通販型にするだけで年間4万〜5万円台まで下がる計算になります。さらに補償条件を最適化することで、現在の半額以下まで抑えることが可能です。
東京海上日動から通販型へ乗り換えると年間いくら安くなる?
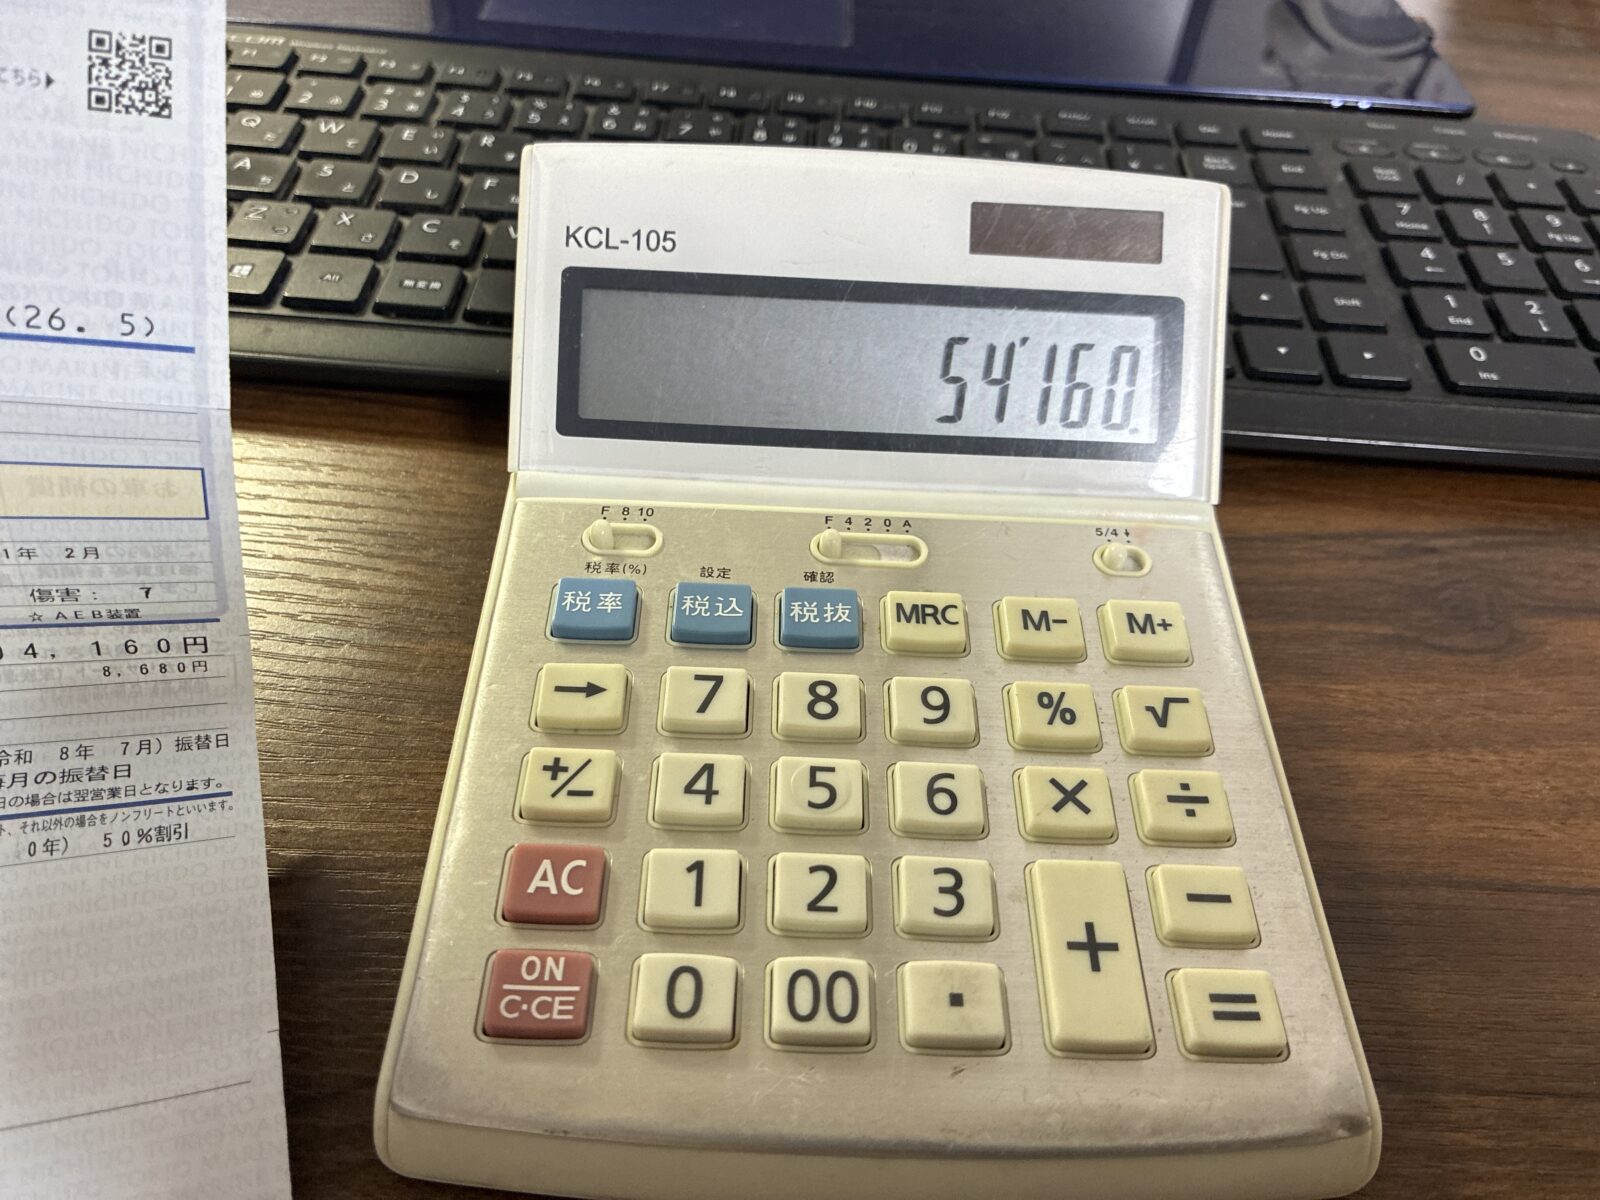
現在の東京海上日動の年間保険料104,160円から、通販型自動車保険(車両保険一般条件ありで約50,000円と仮定)へ乗り換えた場合、差額は以下の通りです。
- 年間節約額:約54,160円のトク!
- 月額節約額:約4,510円のトク!
1年間で5万円以上、5年間で換算すれば約27万円もの固定費が浮くことになります。妻との旅行費用や、毎月の生活費のゆとりに回すことができると考えると、この金額差は非常に大きなインパクトがあります。補償内容(対人・対物無制限、人身傷害など)を同等に保ったままでもこれだけの差が出るのは、通販型ならではの大きな強みです。
通販型自動車保険のメリットは保険料の安さだけではない
通販型自動車保険の魅力は、単に「保険料が安い」ことだけではありません。現代のネット型保険には以下のような多くのメリットが存在します。
- インターネット割引・早割が適用される
新規でのネット申し込みで最大10,000円〜20,000円近くの「ネット割」が自動適用されます。 - 走行距離に応じた合理的な料率設定
「年間走行距離5,000km以下」「10,000km以下」など、実際に走る距離に合わせた細かな料金設定となっており、走らない人ほど得をする仕組みです。 - 24時間いつでもスマホから補償変更・見積もりが可能
代理店の営業時間(平日昼間など)を気にせず、自分の好きなタイミングで契約内容の見直しや変更手続きが完了します。
車に詳しくない初心者であっても、画面の案内通りに選択していくだけで簡単に見積もりが取れるユーザーインターフェースが整っています。
通販型自動車保険は事故対応が悪い?代理店型との違い
「通販型は事故対応のときに現場に来てくれないのでは?」「担当者がつかないから不安」と思われている方も多いですが、結論から言うと事故対応のクオリティ自体に大きな差はありません。大手通販型保険会社(ソニー損保やアクサダイレクト等)でも、24時間365日の事故受付体制や、警備会社(セコムやアルソック)の隊員が事故現場へ駆けつけてくれる無料サービス(現場駆けつけサービス)が用意されています。
事故対応の示談交渉業務は、代理店型の店主が行うわけではなく、保険会社の専任示談交渉スタッフ(事故対応センター)が行います。そのため、事故後の示談交渉力やサポート体制において、通販型だからといって著しく劣る心配はありません。車初心者の私にとっても、現場駆けつけサービスがあれば非常に心強いと感じます。
車両保険を外せば安くなる?7年落ちミライースで考える必要性

保険料を劇的に安くする最大のポイントは、「車両保険の必要性を見直すこと」です。
私のアカウントであるミライースは2019年式(平成31年式)で、初度登録から7年近くが経過しています(2026年時点)。自動車保険における車両保険金額は、車の時価額(現在の価値)に合わせて毎年下がっていくため、現在の補償上限額は60万円程度です。
| 車両保険の選択肢 | メリット | デメリット | 年間保険料目安 |
|---|---|---|---|
| 一般条件(現状) | 自損事故や当て逃げも全てカバー | 保険料が最も高い | 約50,000円(通販型) |
| 車対車+限定A | 相手がいる事故や盗難・災害のみカバー | 自損事故(壁への擦り傷等)は出ない | 約35,000円(通販型) |
| 車両保険なし | 保険料を極限まで安くできる | 車の修理代は全額自腹になる | 約22,000円(通販型) |
仮にミライースが全損事故に遭ったとしても、補償される上限は60万円です。さらに免責金額(自己負担5万円)があるため、実際に受け取れる金額は最大55万円となります。月々の保険料として高い金額を払い続けるよりも、「車両保険を外す(または限定条件にする)」選択をして、浮いたお金を貯金に回す方が合理的であるという考え方も十分に成り立ちます。
運転者限定・年齢条件・走行距離で自動車保険料を節約する方法
保険料を無駄なく抑えるためには、運転者の範囲や条件を「実際の使用状況に寸分違わず合わせる」ことが鉄則です。
- 運転者限定の最適化
我が家のミライースを運転するのは私(44歳)とベトナム人の妻の2人のみです。そのため「本人・配偶者限定(または本人限定)」に設定することで、不特定多数が運転できる条件よりも大幅に保険料を安くできます。 - 年齢条件の設定
私も妻も30歳以上ですので、「35歳以上補償」の最安区分を適用できます。 - 年間走行距離の正確な申告
通勤や近所のスーパーでの買い物がメインで、年間走行距離は約10,000kmです。保険会社によっては「10,000km以下」の区分を選ぶことで、走った分に応じた適正料金になります。
これら3つの条件を現在の生活実態に合わせて正しくセットするだけで、不必要な保険料の支払いを即座にカットできます。
弁護士費用特約やレンタカー特約を外す前に確認したい注意点
保険料を安くしたいからといって、全ての特約を闇雲に削ってしまうのは危険です。残すべき特約と外してもよい特約を整理しましょう。
- 【残すべき】弁護士費用特約
もらい事故(10:0事故)の際、自分側の保険会社は示談交渉ができません。弁護士費用特約がないと、相手方との面倒な交渉を全て自分で行うか、自腹で弁護士費用(数十万円〜)を払うことになります。年間1,000円〜2,000円程度のコストなので、この特約は外さずに残しておくべきです。 - 【見直し検討】事故時レンタカー費用特約
特約を外せば年間数千円安くなります。ただし、我が家のようにミライースが通勤や毎日の買い物に必須で「車がないと生活が回らない」場合は重宝します。もし家族がもう1台車を持っていたり、電車・バスで代替通勤が可能であれば、外してもよい項目です。
東京海上日動が向いている人・通販型自動車保険が向いている人
自動車保険は「万全な対面サポート」を求めるか、「コストパフォーマンス」を求めるかによって最適な選択肢が分かれます。それぞれの向いている人の特徴をまとめました。
- 車や保険の知識が全くなく、手続きを全て担当者に任せたい人
- ネクステージなどの販売店や知り合いの代理店と付き合いを大切にしたい人
- 万が一の際、電話1本で担当者に飛んできてもらいたい人
- 保険料の安さよりも「安心感や人間関係」を最優先したい人
通販型(ダイレクト型)自動車保険が向いている人
- とにかく毎月の固定費・自動車保険料を極限まで安く抑えたい人
ネクステージでの10年ローンで総額130万円近く(利息だけで30万円近く)支払った苦い経験がある私にとって、固定費の削減は切実なテーマです。東京海上日動の年間104,160円(月額8,680円)から通販型の約50,000円前後に乗り換えるだけで、年間約5万4,000円(月々約4,500円)も節約できます。毎月の電気代や水道代の支払いを1つ分浮かせるようなインパクトがあり、家計管理を本気で見直したい人には圧倒的におすすめです。 - パソコンやスマホでのネット入力・書類確認に抵抗がない人
「ネット申し込みは難しそう」と思われがちですが、実際の手続きはスマホやパソコンから10分〜15分程度で完了します。手元に現在の車検証、運転免許証、既存の保険証券を用意しておけば、画面の案内に沿って車種や走行距離、補償金額を選ぶだけで簡単に見積もりや申し込みが可能です。普段からネットで買い物をしたり、スマホ操作に慣れている方であれば、代理店の店舗に足を運ぶよりもはるかにスムーズに手続きを行えます。 - 年式が経過し車両価値が上がらない軽自動車(ミライース等)に乗っている人
初度登録から7年近く経過したミライース(LA350S)のような軽自動車は、事故時の車両保険金額の上限(時価額)が年々下がり、現在では60万円程度になります。こうした車に対して代理店型で手厚いフルカバーの車両保険を掛け続けるのは、コスト面で非常に勿体ない選択です。通販型であれば、「自損事故を除外した車対車限定プランにする」あるいは「思い切って車両保険を外す」といった柔軟なカスタマイズがWeb上で簡単にできるため、車の資産価値に見合った合理的なコストに抑えられます。 - 自分に必要な補償・不要な補償を納得した上で賢く選びたい人
代理店で勧められるがまま契約すると、「内容をよく理解していないけれど勧められたから入っている特約」が増えがちです。通販型なら、対人・対物「無制限」や「弁護士費用特約」といった絶対に外せない重要な土台はしっかり残しつつ、「重複している日常事故特約」や「不要なレンタカー特約」などを自分の判断で仕分けできます。補償内容の「なぜそれが必要なのか」を自分で納得して選ぶため、無駄なお金を一切払わずに済むという満足感が得られます。 - 営業や勧誘を気にせず、自分のペースで複数の保険会社を比較・検討したい人
代理店の窓口やセールス担当者と対面すると、「断りづらい」「おすすめされた高額プランを断ると悪い気がする」と感じてしまう方も少なくありません。通販型であれば、自宅でコーヒーを飲みながら、ソニー損保やセゾン自動車火災など複数のダイレクト型保険会社の見積もり条件をじっくり比較できます。誰にも邪魔されず、納得いくまでシミュレーションを繰り返すことができるのは、ダイレクト型ならではの大きなメリットです。
車初心者であっても「ネットでポチポチ入力する手間」を少しだけ惜しまなければ、通販型を選ぶことで間違いなく家計を大きく助けることができます。
ミライースの年間保険料104,160円は高いが補償内容は手厚い【まとめ】

- 現在のミライースの自動車保険料(東京海上日動)は年間104,160円(月額8,680円)である
- 44歳・12等級・ブルー免許の条件において代理店型保険は店舗手数料等が含まれるため割高になりやすい
- 対人賠償・対物賠償「無制限」は車初心者でも絶対に外してはいけない必須補償である
- 人身傷害5,000万円や傷害一時費用10万円により自分や同乗者のケガへの補償は手厚い
- 7年落ちミライースに対する車両保険60万円(一般条件)が保険料を最も高騰させている要因である
- 通販型(ダイレクト型)自動車保険へ乗り換えるだけで年間約5万円以上の保険料節約が可能である
- 通販型でも「現場駆けつけサービス」や24時間365日の事故対応がありサポート面も安心できる
- 車両保険を「限定条件」にするか「外す」ことで保険料をさらに半額以下まで抑えられる
- 「本人・配偶者限定」や「35歳以上補償」など運転者条件を正しく設定することが節約の鍵となる
- もらい事故対策としての「弁護士費用特約」は年間わずかな費用なので外さずに付帯しておくべきである

コメント