愛知県高浜市で給湯器メーカーのサービスショップに勤務している「まさゆき」です。過去に中国料理の調理師や訪問販売、工場勤務など様々な職種を経験してきた44歳です。私自身、車に関しては完全な初心者で知識も乏しかったのですが、通勤や妻との買い物、そして仕事での社用車利用を目的に2019年にダイハツのミライースを新古車で購入しました。その際、車両本体価格約100万円のミライースを頭金なしの「10年ローン」で組んだ結果、最終的な支払総額が約130万円にまで膨らみ、大変驚いた実体験があります。
この記事では、車に詳しくない私が実際に経験した長期ローンの罠や、購入時に見落としがちな金利の計算、完済したからこそ分かった注意点を包み隠さずお伝えします。
【この記事で分かること】
- 10年ローンで支払総額が130万円(利息30万円)になった内訳
- 販売店ローン(高金利)と銀行ローン(低金利)の利息比較
- 「月々安く見せる」長期カーローンの罠とデメリット
- 車購入で損しないための失敗しないローン選び5箇条
- ミライースを100万円で購入!10年ローンで総額130万円になった実体験
- ミライースの10年ローンで後悔したこと|100万円の車を買って学んだ注意点
- ミライースを10年ローンで買って後悔した3つのポイント
- 「月々の支払いが安い」だけで車のローンを決めてはいけない
- 車両価格ではなく利息を含めた支払総額を確認するべきだった
- 10年ローンは長すぎる?メリット・デメリットを実体験から紹介
- ミライースのような軽自動車でもローン金利で総額は大きく変わる
- カーローンはディーラーローンと銀行マイカーローンの金利を比較すべき
- 車を一括払い・短期ローンで買う場合との違い
- ローンを完済した今だから感じる「100万円の車に130万円払った」重み
- ミライース自体の燃費や維持費には満足しているが購入満足度は50点
- これからミライースをローンで買う人に伝えたい5つの注意点
- ミライースを100万円で買った私が10年ローンをおすすめしない理由【まとめ】
ミライースを100万円で購入!10年ローンで総額130万円になった実体験

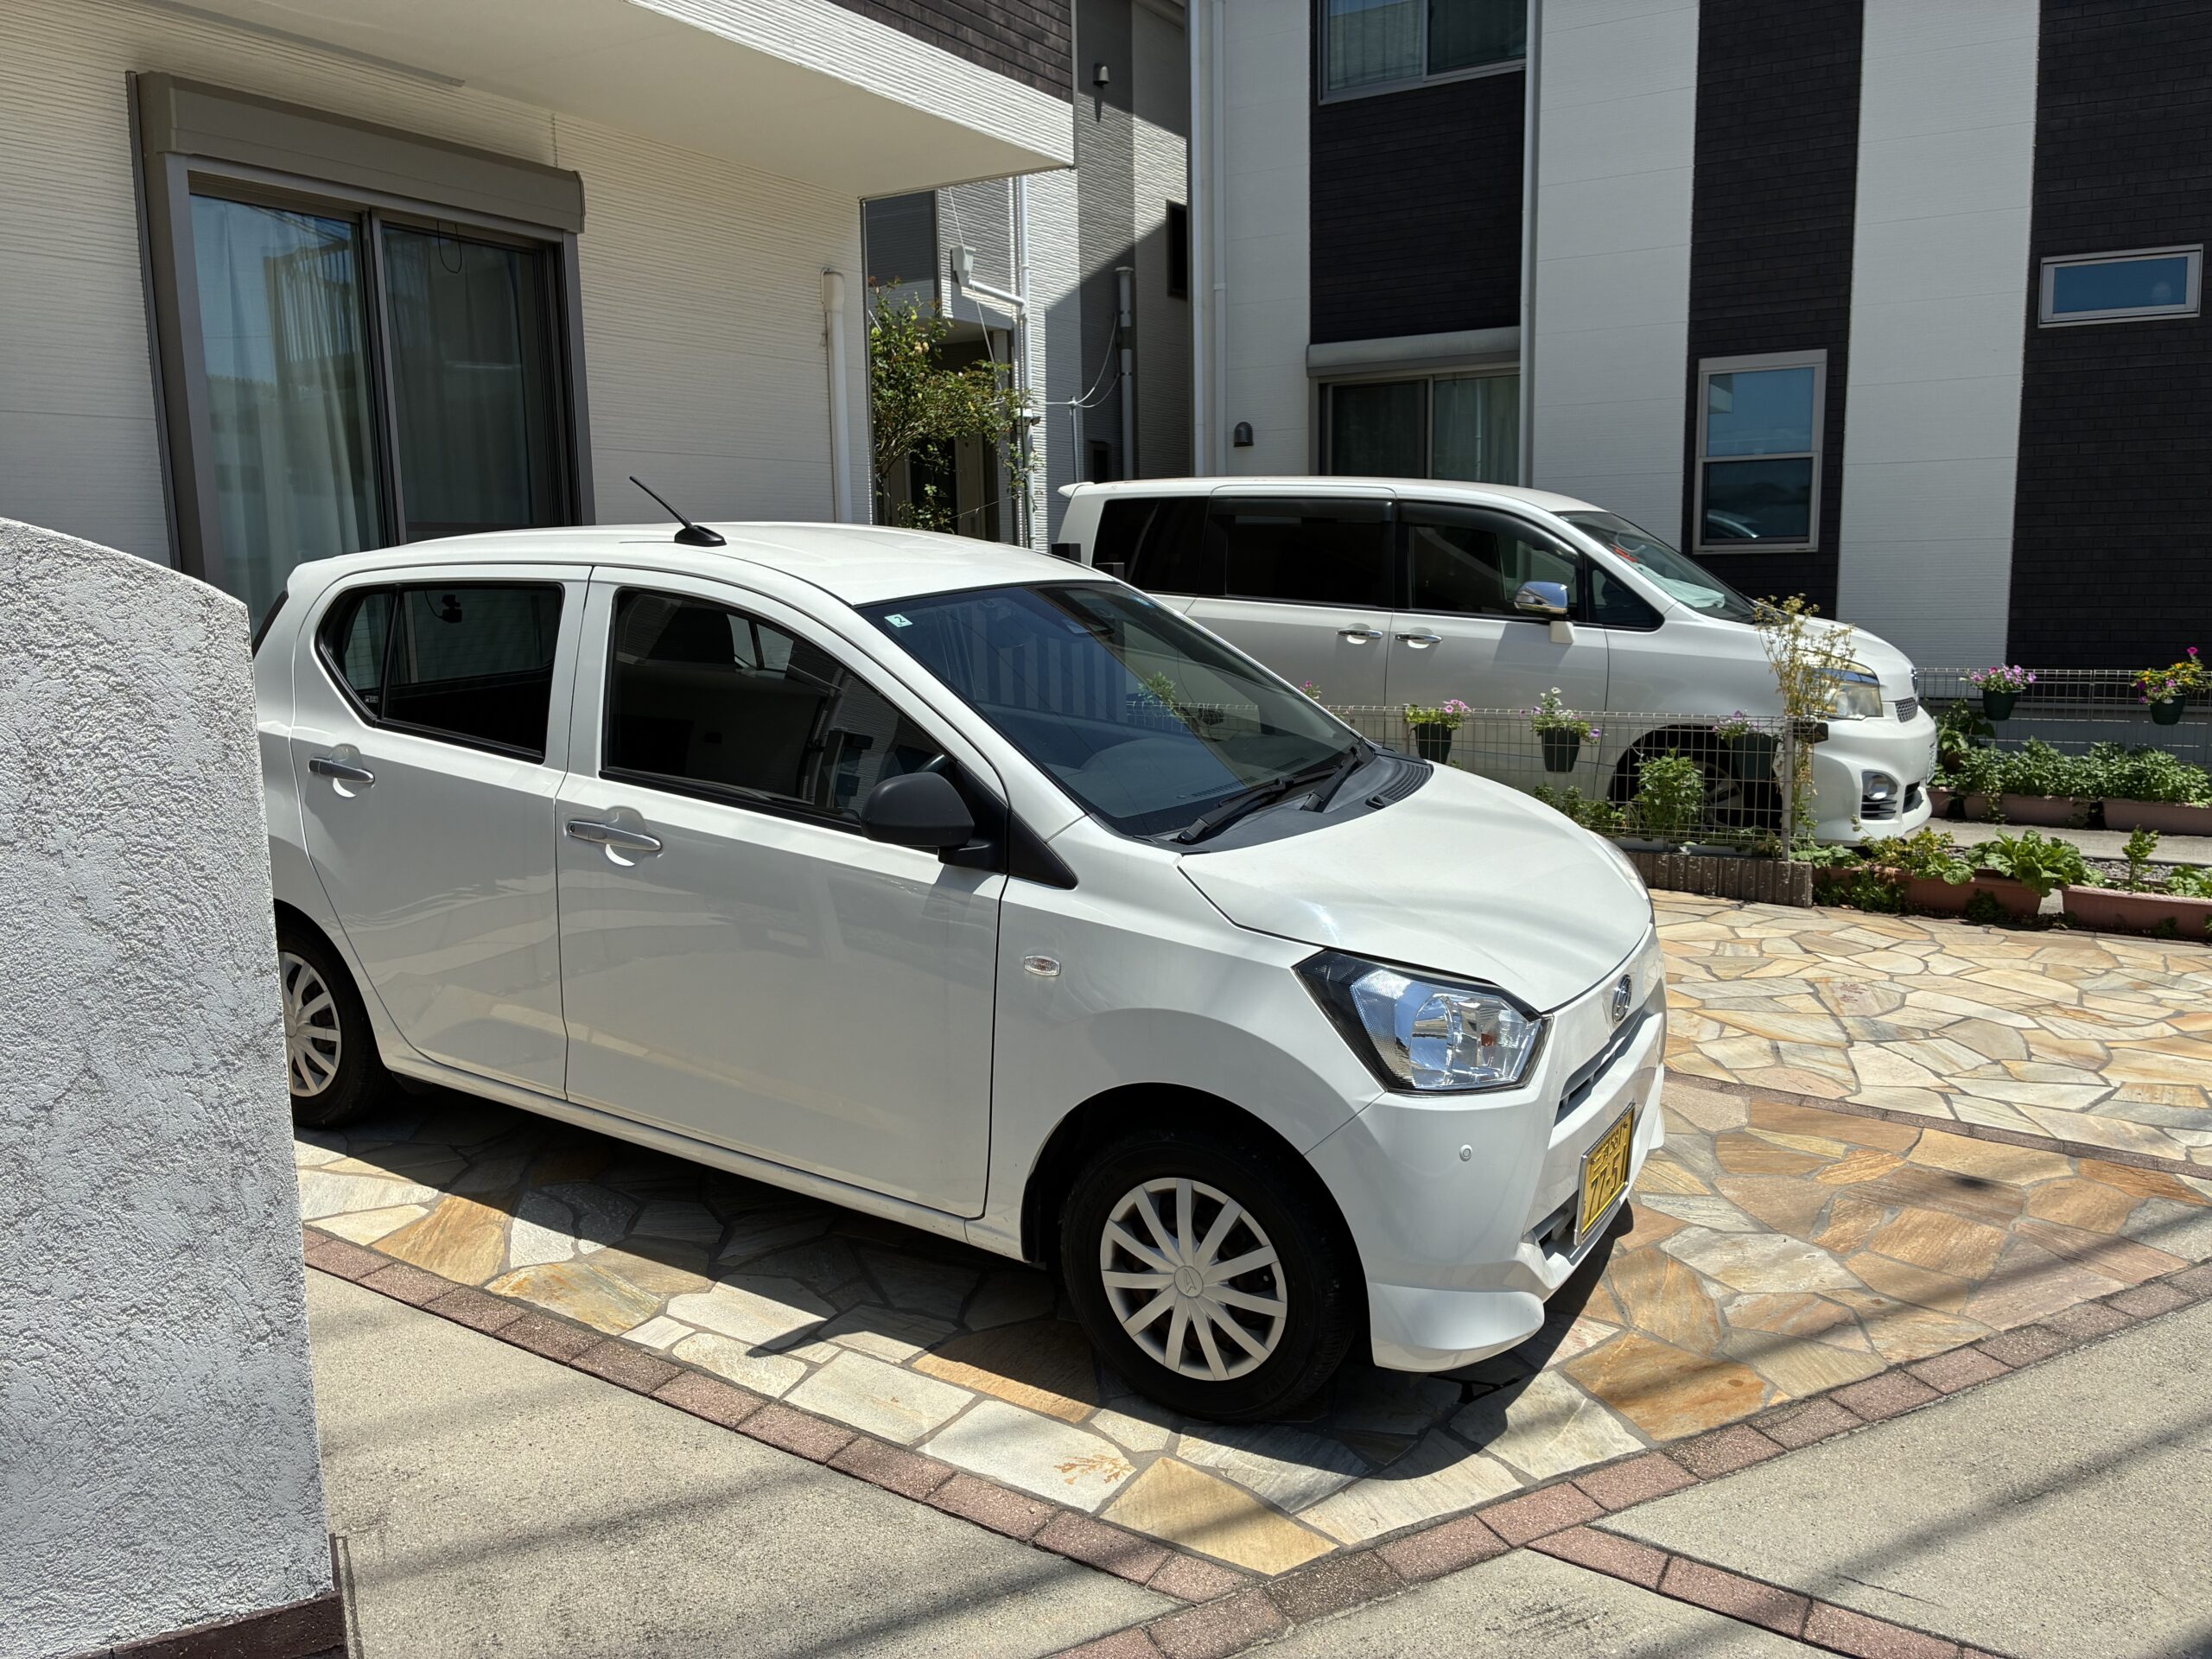
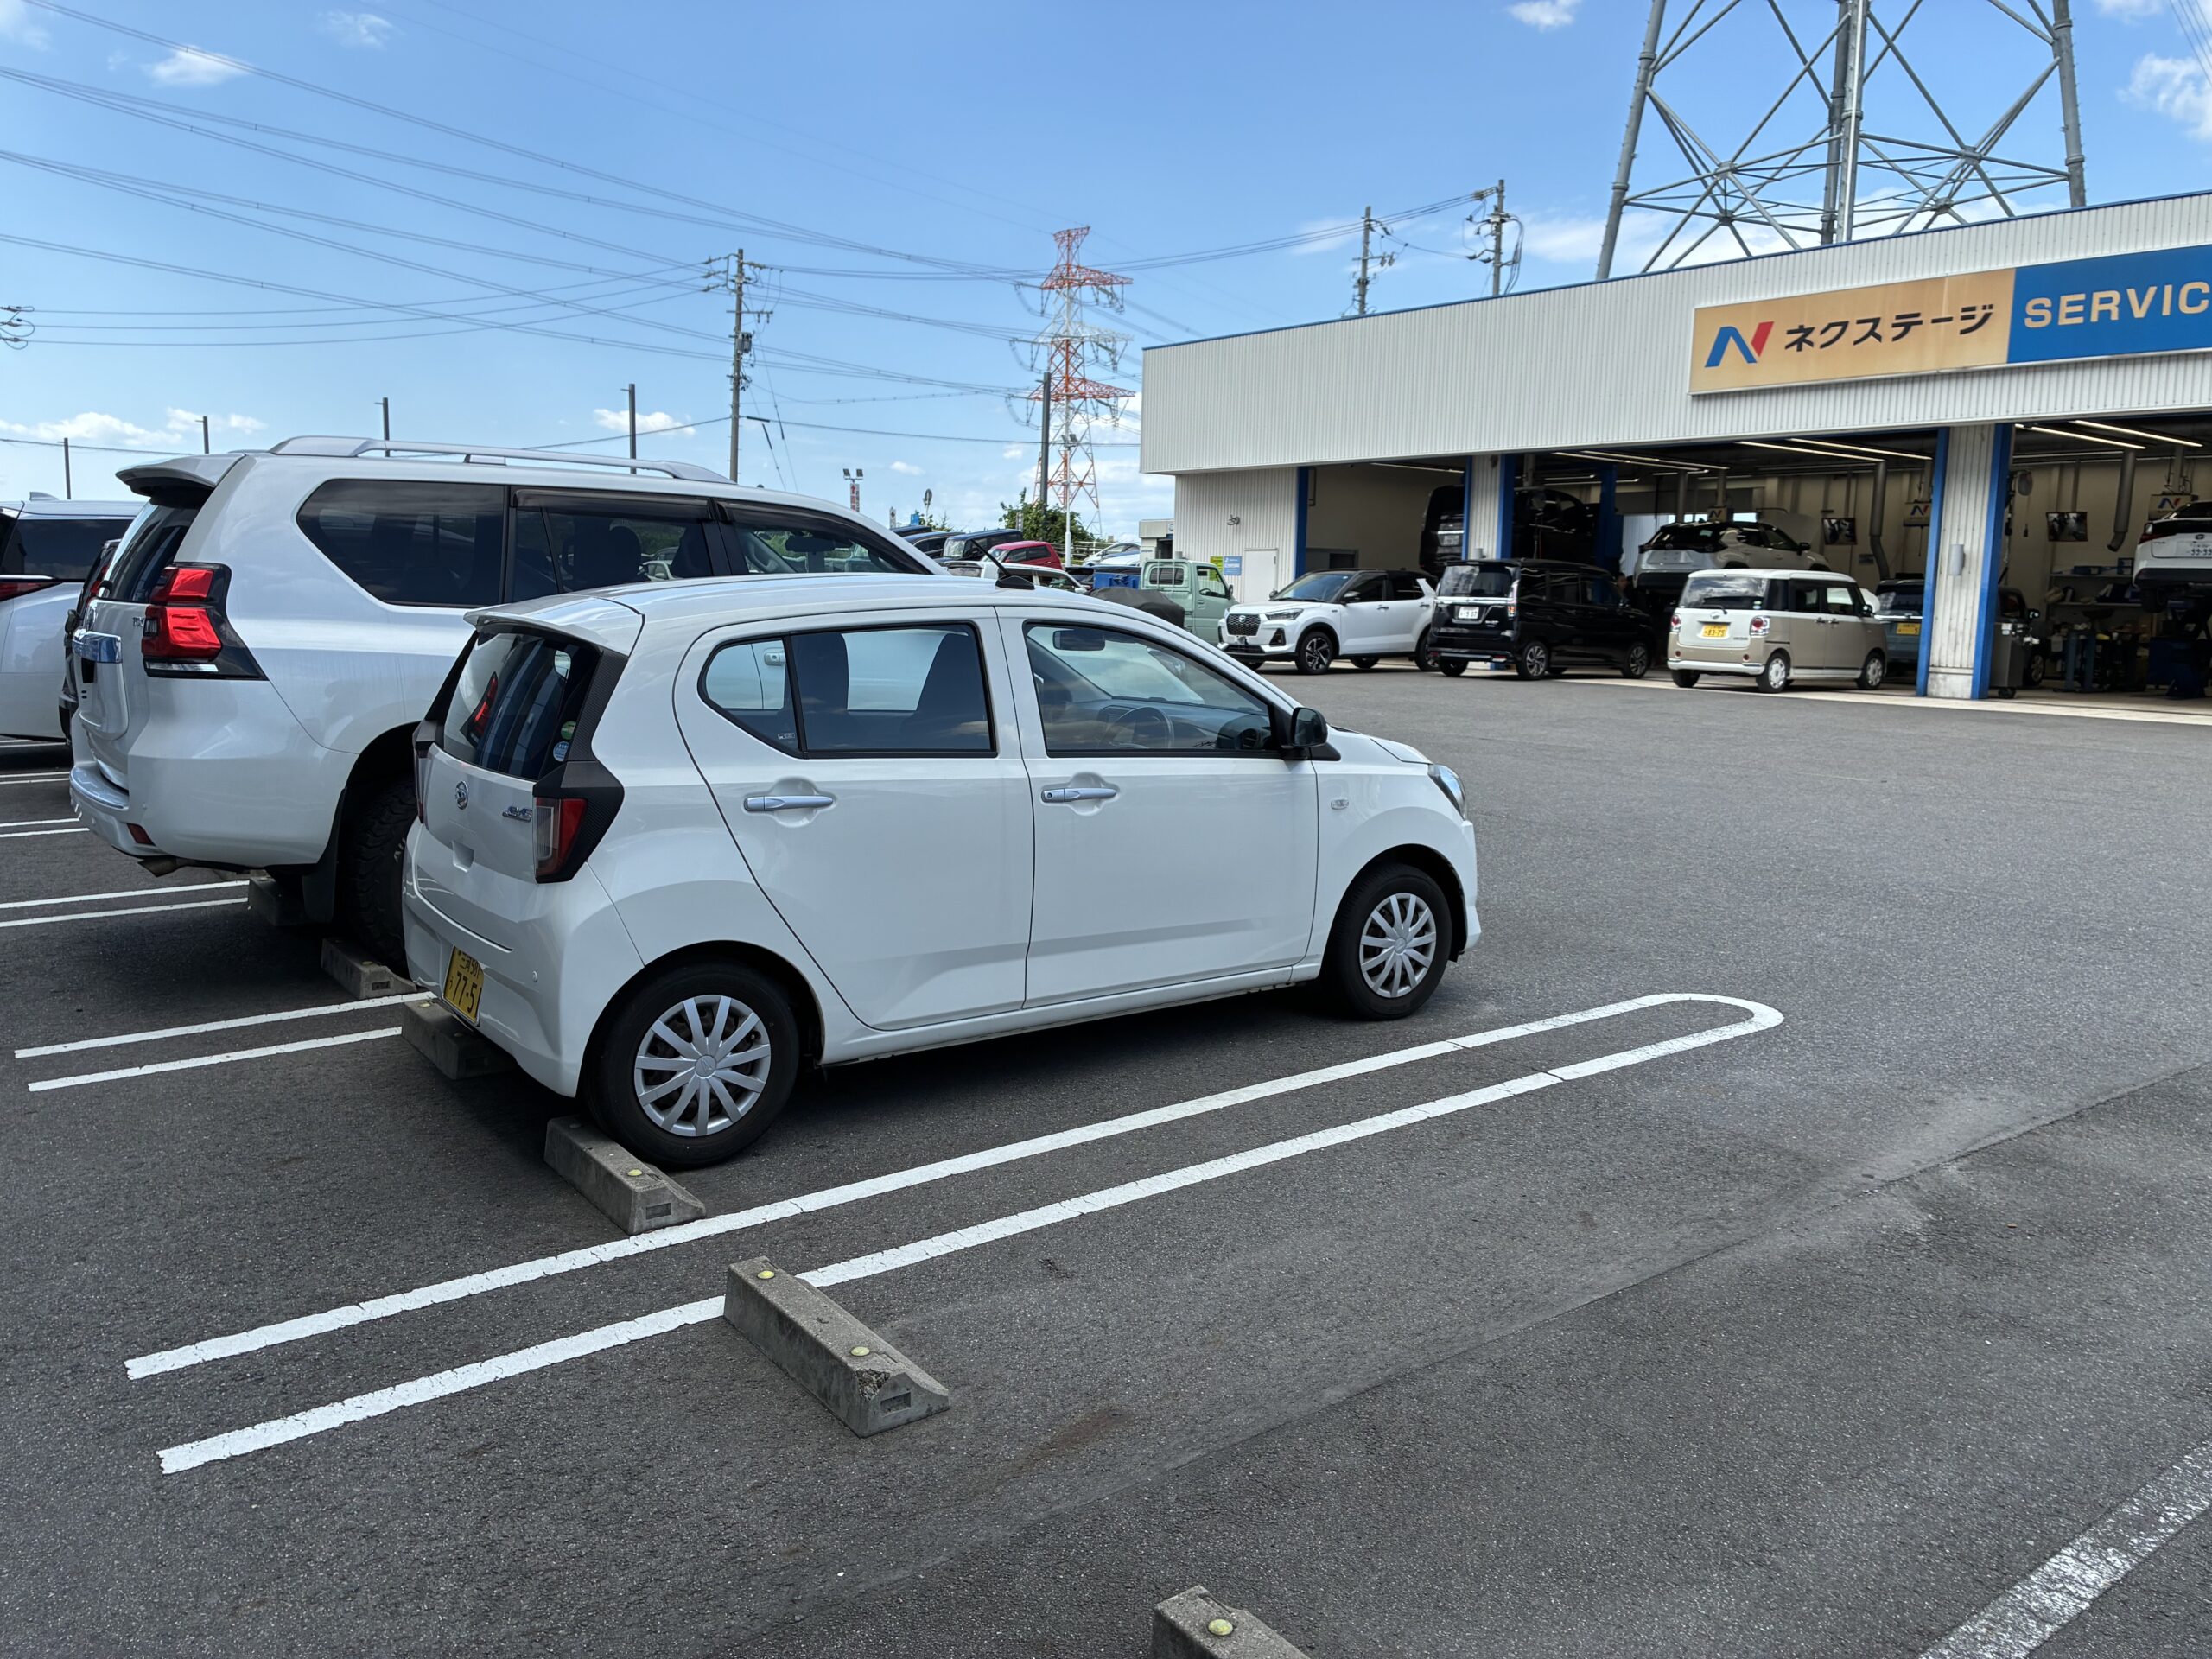
2019年2月、私は愛知県刈谷市にあるネクステージ刈谷店で、走行距離約1万キロのダイハツ・ミライースを新古車(試乗車上がり)で購入しました。車両本体価格は約100万円と提示され、当時の私にとっては「手頃で燃費が良く、通勤や買いものにピッタリな車」だと感じていました。しかし、知識がないまま勧められるがままに「10年ローン(オリコ)」を契約したことで、月々の支払いは抑えられたものの、最終的に30万円以上もの利息を支払う結果となったのです。
私がネクステージで100万円のミライースを購入した理由
私がミライースの購入を決めた最大の理由は、何と言っても「圧倒的な燃費の良さと維持費の安さ」でした。当時、仕事の通勤や毎日の買い物で車がどうしても必要となり、同時に会社の社用車としても活用できる小回りの利く車を探していました。
車に詳しくない初心者ということもあり、運転がしやすく、狭い道でもスムーズに走行できる軽自動車が最適だと考えました。そこで近隣にあった大型中古車店「ネクステージ刈谷店」へ足を運びました。店内には様々な車が並んでいましたが、店員さんから勧められたのが「1年ほど店舗で試乗車として使用されていた新古車(未使用車・高年式車)」のミライースでした。
| 項目 | 条件・理由 |
|---|---|
| 購入店 | ネクステージ刈谷店(愛知県刈谷市) |
| 最重視した条件 | 燃費が良いこと、毎月の維持費が安いこと |
| ボディカラー | 清潔感のある白色 |
| 選んだ車の状態 | 試乗車上がり(新古車)・状態が綺麗 |
| 車種の決定打 | 社用車兼自家用車として使え、コストパフォーマンスが良い |
試乗車上がりということもあり、外観も内装もほぼ新車同様に綺麗で、走行距離も約1万キロと非常に良好な状態でした。車両価格も100万円程度と、予算内で新車同等の車が手に入ると喜んで契約を結ぶことにしたのです。
購入したミライースは2019年式LA350Sの新古車

購入した車両の仕様は、ダイハツの現行モデルでもある「5BA-LA350S」型ミライース(2WD・AT限定)です。初度登録年月は2019年(平成31年)2月で、私が購入したタイミングとほぼ同時の高年式車両でした。
- メーカー・車種:ダイハツ ミライース
- 型式:5BA-LA350S
- ボディカラー:白色
- 駆動方式 / トランスミッション:2WD / CVT(AT限定)
- 車両重量:650kg
- 全長×全幅×全高:3,395×1,475×1,500mm
- 室内長×室内幅×室内高:1,935×1,345×1,240mm
- 車両状態:ネクステージ刈谷店で約1年試乗車として使われていた新古車
- 購入時走行距離:約10,000km
ミライースは車両重量がわずか650kgと非常に軽量に作られており、ガソリン車でありながらハイブリッド車に匹敵する燃費性能を誇ります。軽自動車特有の小回りの良さと相まって、狭い路地が多い住宅街やスーパーの駐車場でも非常に扱いやすいのが特徴です。愛知県高浜市や知立市周辺の通勤ロードでもストレスなく運転でき、車の知識が薄い私にとっても扱いやすい相棒となってくれました。
燃費と維持費の安さを重視してミライースを選んだ
当時の私にとって、車選びで絶対に譲れなかったのが「燃費性能」と「毎月の維持費(税金・保険・ガソリン代)」の安さでした。私は過去に20代で中国料理の調理師、28歳から32歳までは訪問販売の営業、その後は工場勤務や派遣会社の採用担当など、数多くの転職を繰り返してきました。そのため、将来の経済的な負担を少しでも減らしたいという思いが強くありました。
ミライースは「新みんなのエコカー」をコンセプトに開発されており、軽自動車の中でもトップクラスの実燃費を誇ります。
| 維持費項目 | ミライース(軽自動車)のメリット |
|---|---|
| 軽自動車税 | 年額10,800円(普通車に比べ大幅に安価) |
| ガソリン代 | WLTCモードで25.0km/Lの低燃費(実燃費も極めて優秀) |
| 車検代・重量税 | 車両重量650kgのため重量税・自賠責保険が安価 |
| タイヤ等の消耗品 | 13インチ等の標準サイズで交換費用が非常に安い |
年間約1万キロほど通勤や日常の買い物で走行しますが、燃料費が抑えられるミライースは生活費を圧迫しない最高の選択肢だと信じて疑いませんでした。車自体の燃費や維持費に関しては、現在でも本当に大満足しています。
参照元:一般社団法人 日本自動車工業会(軽自動車の特性と維持費)
車両価格100万円を頭金なしの10年ローンで購入
ネクステージ刈谷店で商談を進める中、提示された車両価格は約100万円でした。当時の私はまとまった手元資金(頭金)を用意していなかったため、店員の勧められるままに全額ローンでの支払いを選択しました。
その際に選択したのが、信販会社「オリコ(オリエントコーポレーション)」の10年(120回払い)フルローンでした。
【契約時のローン基本条件】
・車両本体価格・諸費用:約100万円
・頭金:0円
・ローン会社:オリコ(販売店提携信販ローン)
・返済期間:10年(120回払い)
・ボーナス払い:なし
車を購入した2019年当時、私は37歳。普通自動車免許は2000年(18歳)に取得していましたが、日常的に車を運転し始めたのはこの37歳になってからでした。それまで本格的に車を購入・所有した経験がなかったため、「ローンを組んで車を買う」という仕組みの恐ろしさを全く理解していませんでした。これが後に大きな後悔を生むことになります。
月々約1万2,000円なら無理なく払えると思っていた
商談の際、販売店の営業担当者から提案されたのは「月々の支払額を抑えるプラン」でした。「10年ローンにすれば、月々のお支払いはたったの約12,000円で済みますよ!これなら給湯器メーカーのサービスショップで働く会社員の月収でも、毎月の家計に無理なく支払えますよね?」と説明され、私は「それなら安心だ!」と二つ返事で納得してしまいました。
- 毎月の手取り収入から「12,000円」なら無理なく捻出できる
- スマホ代や外食費を少し節約すれば毎月払える金額
- 頭金ゼロで新古車のミライースに乗れるならお得だという勘違い
「月々12,000円」という数字だけが一人歩きし、頭の中で「12,000円 × 12ヶ月 = 年間約14.4万円」という簡単な計算しかしていませんでした。金利や利息、そして「10年間払い続ける」ということの長期的なリスクについて、まったく思考が至っていなかったのです。
100万円のミライースが支払総額約130万円になった理由
契約を終え、毎月約12,000円が口座から引き落とされる生活が始まりました。そして後日、ローン会社(オリコ)から送られてきた確定返済表を見て、私は我が目を疑いました。
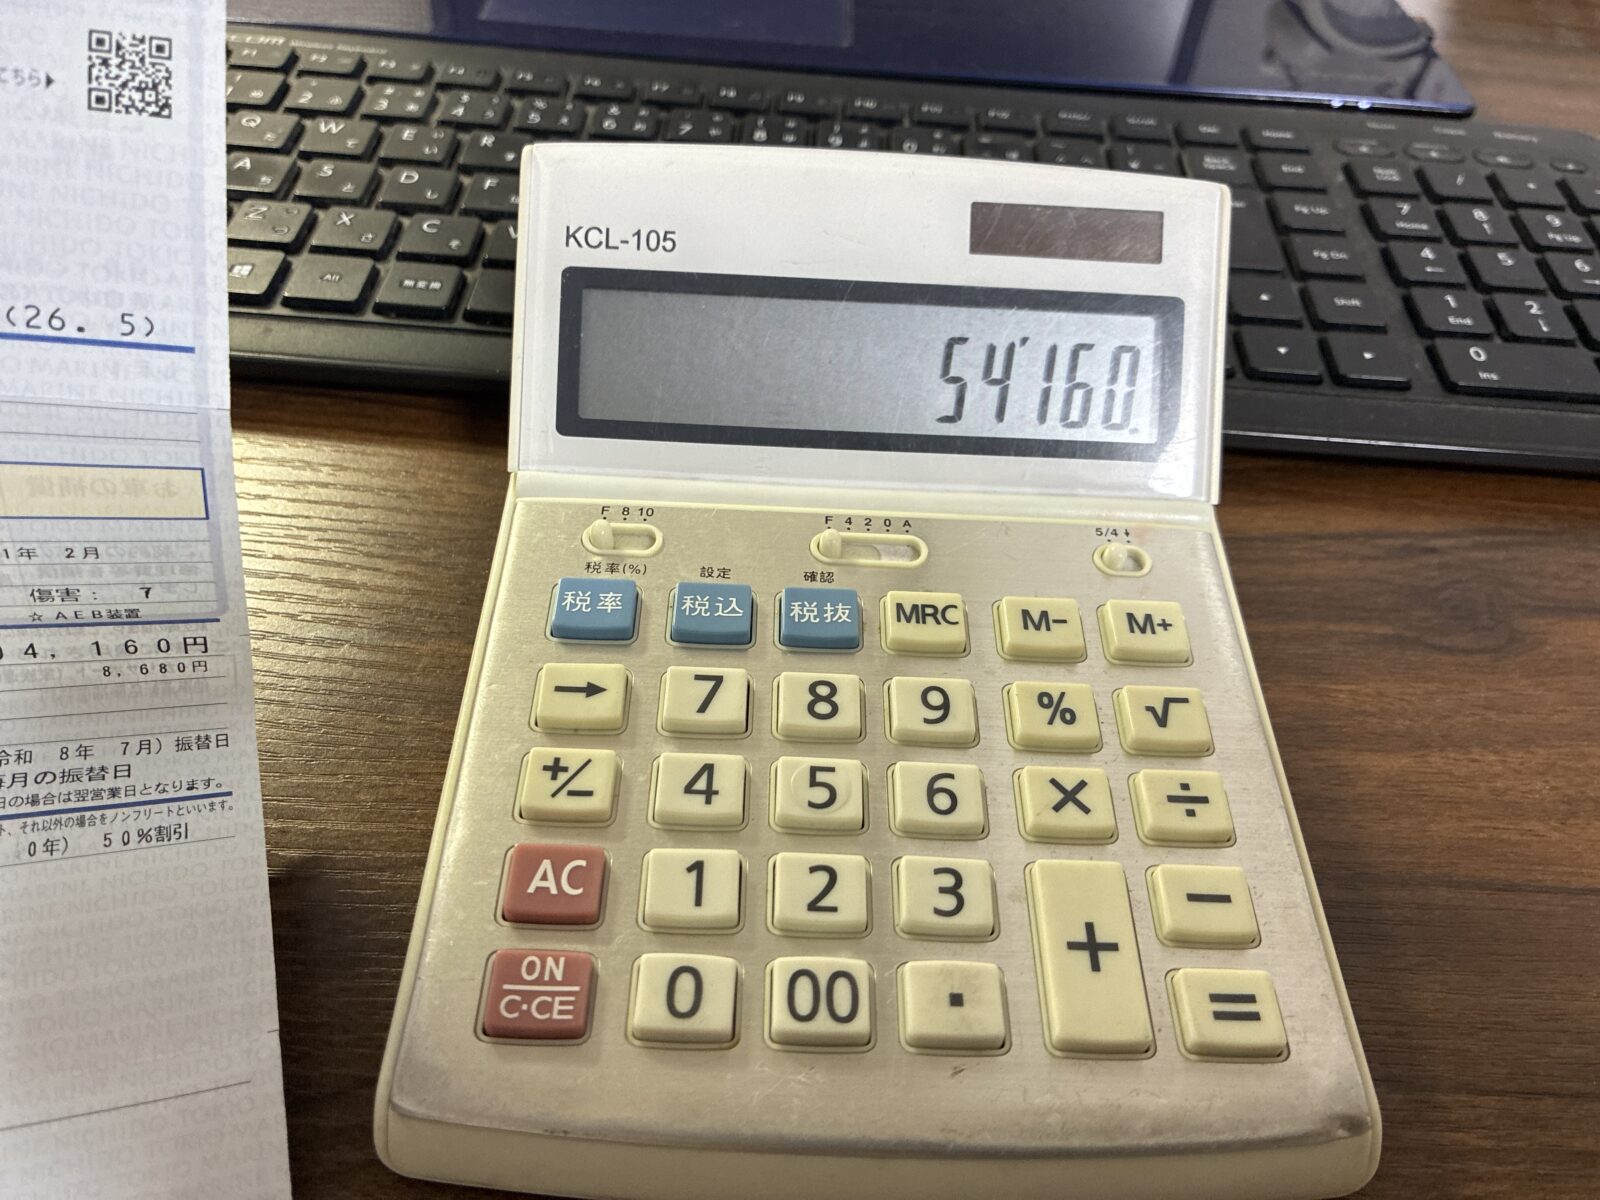
車両本体価格および諸費用で100万円だったはずのミライースの「支払総額」が、なんと約130万円になっていたのです。
| 項目 | 金額 |
|---|---|
| 車両本体価格+諸経費 | 約1,000,000円 |
| 頭金 | 0円 |
| 毎月の支払額(120回) | 約11,000〜12,000円 |
| 10年間の利息・手数料総額 | 約300,000円 |
| 最終支払総額 | 約1,300,000円 |
「なぜ100万円の軽自動車を買ったのに、130万円も払わなければいけないのか!?」と絶句しました。差額の30万円は、すべて10年ローンによって発生した金利(手数料・利息)だったのです。元金の3割に相当する金額が、ただローンを組んだだけで上乗せされている事実に衝撃を受けました。
参照元:一般社団法人 日本クレジット協会(クレジットの仕組みと手数料)
10年ローンの金利・利息が約30万円になって驚いた
なぜこれほどまでに利息が高額になったのか。原因は「金利の高さ」と「返済期間の長さ(10年/120回)」の掛け算にあります。中古車販売店で提携されている信販会社のディーラーローン(小売りローン)は、一般的に実質年率「8.0%〜9.8%」前後に設定されているケースが多く見られます。
仮に100万円を金利9.8%で10年(120回)ローンで借り入れた場合、どれほどの利息が発生するかをシミュレーションしてみます。
【100万円を金利9.8%・10年払いで借りたシミュレーション】
- 借入元金:1,000,000円
- 適用金利:年9.8%(実質年率)
- 返済期間:10年(120ヶ月)
- 毎月の返済額:13,099円
- 利息総額:571,880円
(※金利が7.0%〜8.0%程度であっても、10年という超長期になると利息総額は30万円〜40万円オーバーへと膨れ上がります)
車に詳しくない私は、「信販会社の利息がこれほど膨らむ」という知識を持ち合わせていませんでした。購入後、通帳を見るたびに「30万円あれば、妻と豪華な旅行に行けたのに」「ベトナム人の妻にプレゼントを買ってあげられたのに」と悔しい思いでいっぱいになりました。
車のローンは10年だと利息はいくらになる?長期ローンの注意点
車のローンにおいて、「返済期間」は支払総額を大きく左右する極めて重要な要素です。返済期間が長くなればなるほど月々の支払額は安くなりますが、元金が減るスピードが遅くなるため、最終的に支払う利息の総額は爆発的に増えていきます。
ここで、100万円を金利8.0%で借り入れた場合の返済期間別の利息シミュレーションを比較してみましょう。
| 返済期間 | 月々の支払額(目安) | 利息総額(目安) | 支払総額(目安) |
|---|---|---|---|
| 3年(36回) | 約31,336円 | 約128,096円 | 約1,128,096円 |
| 5年(60回) | 約20,276円 | 約216,560円 | 約1,216,560円 |
| 7年(84回) | 約15,586円 | 約309,224円 | 約1,309,224円 |
| 10年(120回) | 約12,132円 | 約455,840円 | 約1,455,840円 |
※実際の金利や計算条件によって多少前後します。
表を見ると明らかなように、3年ローンと10年ローンでは利息だけで30万円以上の差が開きます。10年ローンは毎月の負担感こそ軽く見えますが、車という価値が下がっていく資産に対して10年間も利息を払い続けるのは、経済的に極めて非効率的な買い方であると痛感しました。
参照元:公益財団法人 日本クレジットカウンセリング協会(多重債務・ローン相談)
購入時にローン金利の説明を理解していなかったのが最大の後悔
今回の購入体験で、私の一番の反省点は「購入時にローン金利や利息の仕組みを理解しようとせず、営業マンの言うままにサインしてしまったこと」です。
ネクステージの商談時、営業担当者から毎月の支払額の説明はありましたが、総支払額や金利(年率)についての詳しいリスク説明はサラッと流された記憶しかありません。しかし、説明が不十分だったとしても、最終的に契約書にサインをしたのは自分自身です。
- 後悔ポイント1
年利(実質年率)が何%なのかを確認しなかった - 後悔ポイント2
車両価格100万円に対して「支払総額がいくらになるか」を計算しなかった - 後悔ポイント3
他社のマイカーローン(銀行や信用金庫)と金利比較をしなかった
「月々1万2,000円なら払えるからいいか」という軽い気持ちが、結果的に30万円という大金を無駄に捨てる原因になってしまいました。店員を恨む気持ちも当時は少しありましたが、「無知だった自分が一番悪い」と痛感させられました。
ミライースの10年ローンで後悔したこと|100万円の車を買って学んだ注意点

100万円のダイハツ・ミライースを10年ローンで購入し、総額130万円を支払うことになった私の実体験から、車の購入を検討している皆様に伝えたい注意点が数多くあります。軽自動車は本体価格が安く維持費も抑えられる素晴らしい乗り物ですが、買い方やローンの組み方を間違えると、その節約効果が台無しになってしまいます。現在はローンを無事に完済しましたが、完済した今だからこそ分かる「長期ローンの真実」について詳しく解説していきます。
【この記事でわかること】
- 10年ローン購入で後悔した3つの具体的理由
- ディーラーローンと銀行マイカーローンの違い
- 金利比較 ・支払い回数(一括・短期・10年)ごとの費用差
- 軽自動車・中古車ローンで後悔しない5つの対策
ミライースを10年ローンで買って後悔した3つのポイント
私が100万円のミライースを10年ローンで購入し、実際に10年間(完済まで)を過ごす中で強く感じた後悔のポイントは以下の3点です。
- 車両価値が落ちてもローン返済だけが長期間残り続けたこと
- 30万円という高額な利息を無駄に支払ってしまったこと
- 途中で車を買い替えたくなっても「所有権留保」で自由に売却できなかったこと
1. 車両価値の低下とローン残高の乖離
軽自動車は年数が経つにつれて中古市場での価値が下がります。購入して5年〜7年が経過した頃には、ミライースの査定価格は数十万円程度に下落していましたが、ローンはまだ数年間残っていました。「車の価値以上にローン残高が多い」という状態が長く続くのは、精神的にも大きなストレスでした。
2. 無駄な利息の発生
100万円の車に対して30万円の利息は、元金の30%に相当します。せっかく燃費が良く維持費が安いミライースを選んだのに、ローン金利で大損をしていては本末転倒でした。
3. 所有権の問題
信販会社のローンを利用している間、車の車検証上の所有者は「信販会社(オリコ)」または「販売店(ネクステージ)」名義になります。完済するまでは自分の所有物にはならず、自由に売却や譲渡ができない点も不便を感じました。
「月々の支払いが安い」だけで車のローンを決めてはいけない
中古車販売店やディーラーへ行くと、営業マンは必ずと言っていいほど「月々のお支払い金額」を強調して提示してきます。「お客様、この車なら月々たったの1万円ちょっとで乗れますよ!」という言葉は、非常に魅力的に聞こえます。
しかし、これは販売店側の典型的な営業トークです。月々の支払額を安く見せるために、ローン期間を7年や10年といった超長期に伸ばしているだけに過ぎません。
| 注目すべきポイント | 危険な見方 | 正しい見方 |
|---|---|---|
| 支払い提示額 | **月々の支払額(12,000円)**だけを見る | **支払総額(1,300,000円)**を確認する |
| 返済期間 | 「毎月払えるから10年でいい」と考える | 「利息が増えるからできるだけ短く」考える |
| 金利(年率) | 金利のパーセンテージを意識しない | 金利が「何%」か必ず確認・比較する |
「月々いくら払えるか」ではなく、「最終的に総額でいくら払うことになるのか」を基準に判断しなければ、私のように100万円の車に130万円を支払う羽目になります。
車両価格ではなく利息を含めた支払総額を確認するべきだった
車を購入する際、提示される見積書には「車両本体価格」「諸費用」「支払総額」などの項目が並んでいます。しかし、ローンを利用する場合、見積書に書かれている「諸費用込みの店頭支払総額」に加えて、「ローン利息を含めた本当の最終支払総額」を自分でしっかりと計算・確認しなければなりません。
【見積書で見るべき本当の総額計算式】
(頭金 + 毎月の返済額 × 返済回数 + ボーナス加算額 × 回数)= 本当の支払総額
私の場合、見積書の店頭価格「100万円」ばかりに目を奪われ、ローン契約書に書かれた小口の数字(120回払い・手数料込総額130万円)を真剣に計算していませんでした。
もし購入前の商談段階で「総額130万円になります」とハッキリ突きつけられていたら、「100万円の軽自動車に130万円も払うのはおかしい!」「他のローンを探すか、頭金を貯めてから買おう」と間違いなく思い直していたはずです。
10年ローンは長すぎる?メリット・デメリットを実体験から紹介
実際にミライースの10年ローンを組んで完済した経験から、車の10年ローンのメリットとデメリットを公平に比較してみます。
- 毎月の返済額を極限まで抑えられる
月々1万円〜1.2万円程度に設定できるため、手取り収入が少ない時期でも家計への負担が少なく感じられます。 - 購入時の初期費用(頭金)が不要
まとまった現金が手元になくても、今すぐに車を手に入れることができます。
- 金利・利息の支払いが莫大になる
金利が数%違うだけで、数十年分の利息(30万円〜50万円以上)が発生します。 - 車の買い替えや手放しが困難
10年の間に事故で廃車になったり、家族が増えて乗り換えが必要になった際、ローン残高の一括返済を求められます。 - 車の耐用年数・寿命との戦い
10年経過すると車自体が古くなり、修理費やメンテナンス代が増加する中でローンも払い続けなければなりません。
結論として、軽自動車のような比較的安価な車両に対して10年ローンを組むメリットは極めて薄く、デメリットが遥かに上回ると断言できます。
ミライースのような軽自動車でもローン金利で総額は大きく変わる
「軽自動車だから安上がりだろう」という思い込みは非常に危険です。車両価格が普通車に比べて安い軽自動車であっても、ローンの金利が高ければ支払総額は大きく跳ね上がります。
例えば、100万円のミライースを購入する際に、借入先(金利)の違いによってどれほど支払総額が変わるかを比較してみます。
| ローン種別 | 想定金利(年率) | 返済期間 | 毎月の返済額 | 利息総額 | 支払総額 |
|---|---|---|---|---|---|
| 販売店信販ローン | 8.5% | 10年(120回) | 約12,398円 | 約487,820円 | 約1,487,820円 |
| 銀行マイカーローン | 2.0% | 10年(120回) | 約9,201円 | 約104,180円 | 約1,104,180円 |
| 銀行マイカーローン | 2.0% | 5年(60回) | 約17,528円 | 約51,680円 | 約1,051,680円 |
同じ100万円のミライースを買う場合でも、金利8.5%の信販ローンで10年払うと利息は約48万円になりますが、金利2.0%の銀行ローンであれば10年でも利息は約10万円で済みます。さらに銀行ローンで5年払いにすれば、利息はわずか約5万円です。
「どこでローンを組むか」「何年で返すか」によって、同じ車を買うのに30万円〜40万円以上もの差が生まれるのです。
参照元:JAバンク マイカーローン(金利・シミュレーション)
カーローンはディーラーローンと銀行マイカーローンの金利を比較すべき
車を購入する際、多くの人が販売店(ネクステージや各種ディーラー)でそのまま勧められる信販ローンを契約してしまいます。しかし、車のローンには大きく分けて「販売店系(ディーラー・信販)ローン」と「銀行系マイカーローン」の2種類があります。
それぞれの特徴をまとめた比較表をご覧ください。
| 比較項目 | 販売店・ディーラーローン(信販系) | 銀行マイカーローン(銀行・JA・信用金庫) |
|---|---|---|
| 金利相場 | 高い(年3.5% 〜 9.8%程度) | 低い(年1.5% 〜 3.5%程度) |
| 審査の易しさ | 比較的通りやすい | やや厳しい(収入や勤続年数が重視される) |
| 審査スピード | 即日〜数時間(店頭で完結) | 数日〜1週間程度 |
| 車の所有権 | ディーラー・信販会社(完済まで) | 購入者本人(最初から自分名義) |
| 繰り上げ返済 | 手数料がかかる場合がある | 手数料無料の金融機関が多い |
販売店ローンは審査が早く手軽なのが魅力ですが、その分金利が非常に高く設定されています。一方、銀行マイカーローンは事前に仮審査などの手続きが必要ですが、圧倒的な低金利で利用できます。
車を購入する前には、面倒くさがらずに必ず地元の銀行や信用金庫、JAなどのマイカーローン金利をチェックし、仮審査を受けておくことを強くおすすめします。
参照元:株式会社りそな銀行(マイカーローンの審査基準と金利)
車を一括払い・短期ローンで買う場合との違い
もし私が100万円のミライースを「現金一括払い」あるいは「3〜5年の短期ローン」で購入していたら、どのようなカーライフになっていたかを比較・考察してみます。
【支払い方法別の比較まとめ】
1. 現金一括払い
・利息:0円(支払総額 100万円)
・メリット:無駄な金利が一切かからず、毎月の引き落としストレスもゼロ。最初から完全な自分名義。
2. 3年〜5年の短期ローン
・利息:約5万〜15万円(支払総額 105万〜115万円)
・メリット:利息を最小限に抑えつつ、手元の現金を残せる。車検のタイミング(5年)で無理なく完済できる。
3. 10年の超長期ローン(今回の実体験)
・利息:約30万円(支払総額 130万円)
・デメリット:長期間にわたり利息を払い続け、総額で大損をする。
私の場合、購入当時はまとまった現金がなかったため一括払いは不可能な状況でしたが、せめて頭金を20万〜30万円ほど用意するか、5年程度の短期ローンにしておけば、利息の支払いは半分以下(10万〜15万円程度)に抑えられていたはずです。
ローンを完済した今だから感じる「100万円の車に130万円払った」重み
私は毎月約12,000円の返済を120回にわたって続け、ついに10年ローンを無事に完済しました。完済した瞬間は「これで毎月の引き落としから解放された!」という達成感がありましたが、それと同時にずっしりとした重い後悔が押し寄せてきました。
「100万円のミライースに、自分は130万円も払ったんだ…」という現実です。
我が家はベトナム人の妻と2人暮らしです。子供はまだいませんが、将来のための貯金や妻との生活費、たまの旅行など、使いたい用途はたくさんありました。もし30万円の無駄な利息を支払わずに済んでいたら…
- 妻を母国ベトナムへ里帰りの旅行に何回も連れて行ってあげられた
- 家電や家具を新調して暮らしを豊かにできた
- 将来のための積立NISAや貯金に回すことができた
完済したからこそ、この「30万円という重み」を強く実感しています。お金に余裕がない時ほど、甘いローン提案に飛びつかず、慎重に計算しなければならないと痛感しました。
ミライース自体の燃費や維持費には満足しているが購入満足度は50点
今回のミライース購入に関する総合評価をつけるとすれば、100点満点中【50点】です。
【採点の内訳】
- 車本体の満足度(燃費・走り・使い勝手):100点満点!
- 買い方・ローン契約の満足度:0点(大失敗)
⇒ 総合評価:50点
車としてのミライース(LA350S)は、本当に素晴らしい軽自動車です。 給湯器メーカーのサービスショップへ通勤する毎日の足として、また愛知県内のスーパーへの買い物など、年間1万キロほど走行しますが、故障も一切なく非常に元気に走ってくれています。燃費も抜群で、ガソリン代は毎月最小限で済んでいます。
しかし、購入時のローン選択が大失敗でした。店舗の営業マンがローンの金利や利息総額について分かりやすく説明してくれず、自分も無知なまま10年ローンを組んでしまったため、「やられた…」という悔しさがずっと残ってしまいました。車が良いだけに、買い方の失敗が本当に悔やまれます。
これからミライースをローンで買う人に伝えたい5つの注意点
私と同じような失敗をこれから車を買う人に絶対にしてほしくありません。これからミライースや軽自動車をローンで購入しようと考えている方は、以下の5つの注意点を必ず実践してください。
1. 月々の支払額だけでなく「支払総額」を必ず確認する
「月々1万円」という魅力的な数字に騙されず、金利と利息を含めた最終的な支払総額を必ず計算・確認してください。
2. ディーラーローンと銀行マイカーローンを必ず比較する
販売店で提示されたローンをそのまま契約せず、事前に地元の銀行やJAなどの低金利マイカーローンの仮審査を受けておきましょう。
3. 返済期間は長くても「5年(60回)」以内にとどめる
車は消耗品です。軽自動車で10年ローンを組むと、車の価値がなくなってもローンだけが残ります。返済期間は最長でも5年以内を目安にしましょう。
4. 少額でも頭金を用意して借入元金を減らす
10万円〜20万円でも頭金を入れるだけで、借入元金が減り、10年間の利息負担を大幅に減らすことができます。
5. ローン契約書の「実質年率(金利)」を必ず自分の目で確かめる
営業マンの「大丈夫ですよ」を鵜呑みにせず、契約書に記載されている実質年率(金利)が何%になっているかを確認してからサインをしてください。
ミライースを100万円で買った私が10年ローンをおすすめしない理由【まとめ】
- 車両本体価格100万円のミライースでも10年ローンを組むと利息で約30万円上乗せされ総額130万円になる
単体で見ればお手頃な100万円の軽自動車ですが、10年(120回)という超長期ローンを組むと、金利手数料だけで元金の3割に迫る約30万円もの膨大な費用が発生します。結果として「100万円の車を130万円で購入した」ことになり、車の購入コストが大幅に跳ね上がってしまいます。 - 「月々約1万2,000円」という安い支払額の裏には超長期ローンによる高額な利息が隠されている
「毎月1万2,000円なら無理なく払える」という錯覚(フレーム効果)は、自動車ローンにおいて最も警戒すべき心理的罠です。営業マンが提示する「月々の負担軽減」だけに惑わされると、その背後で積み上がる総利息額の恐ろしさから目が逸れてしまいます。 - ネクステージなどの販売店系信販ローンは手軽だが金利(年8%〜9%前後)が高い傾向にある
中古車大型店やディーラーで提示されるオリコやジャックスなどの信販会社ローンは、店頭で即日審査が完了する利便性がある反面、年8.0%〜9.8%前後と金利設定が高めです。金利が数パーセント高いだけで、長期になればなるほど数十万円単位の利息差が生じます。 - 低金利な銀行やJAのマイカーローン(年1%〜3%台)と比較検討することが節約の鍵となる
地元の地方銀行、信用金庫、JAバンクなどが提供するマイカーローンは、年1.5%〜3.5%程度の低金利が魅力です。販売店ローン契約前にWEBで仮審査を受けておく一手間をかけるだけで、10年間の利息負担を30万円から10万円程度まで劇的に削減できます。 - ミライース(LA350S)自体は燃費が良く維持費も安い最高の軽自動車である
軽量化(車両重量650kg)と優れたCVT制御により、WLTCモードで25.0km/Lという異次元の低燃費を実現しています。自動車税は年間10,800円、タイヤ交換などの消耗品費も最安クラスであり、日常生活や社用車としての性能・コストパフォーマンスは文句なしの満点です。 - 10年ローンは車の価値下落スピードに対して返済期間が長すぎるためリスクが高い
軽自動車の中古車価値(リセールバリュー)は、5年〜7年も経てば大きく低下します。10年ローンを組むと、「車両の残存価値は10万円以下なのに、ローン残高がまだ30万円残っている」というオーバーローン(債務過多)状態に長期間陥り、途中の乗り換えや事故時の清算で苦しむことになります。 - 返済期間中の車は所有権が信販会社にあり自由に売却や乗り換えができない
ローン返済中の車検証には「所有者:信販会社・販売店」「使用者:購入者」と記載(所有権留保)されます。返済途中で引っ越しや生活環境の変化、事故などで車を売却・廃車にしたい場合でも、残債を一括返済して所有権を解除しない限り自由に手続きできません。 - 購入時には車両価格ではなく「利息を含めた最終支払総額」で見積もりを判断すべきである
店頭に掲示された「車両本体価格100万円」や「支払総額(諸費用込み)」は、現金一括払い時の数字に過ぎません。ローンを組む場合は「(毎月の返済額×回数)+頭金+ボーナス加算」で自ら算出する「ローン最終支払総額」を基準に見積書を比較・判断することが絶対条件です。 - ローンを組む際は可能な限り頭金を用意し返済期間を3〜5年以内に設定するのが望ましい
10万〜20万円でも頭金を入れて借入元金を削ることで、発生する利息の計算母数を小さくできます。また、返済期間を車検の周期(3年・5年)に合わせた「最長5年(60回払い)」までに抑えることが、利息の膨張を防ぎ、車買い替え時のライフサイクルとも一致する健全な組み方です。 - マネーリテラシーを身につけ営業マン任せにせず自分でシミュレーションしよう
「車に詳しくないから」「担当者が親切そうだから」と人任せにするのが最大の失敗の元です。契約書に署名捺印する前に、スマホのローンシミュレーションサイト等を活用し、実質年率・返済総額・利息額を自分自身の目で算出・納得してから契約に臨みましょう。
コメント